📖 1. समाधान: पाठगत एवं पाठ्यपुस्तक के अभ्यास प्रश्नोत्तर
राजस्थान बोर्ड कक्षा 10 सामाजिक विज्ञान (अर्थशास्त्र) — सभी पाठगत प्रश्नों एवं पाठ्यपुस्तक अभ्यास के संपूर्ण सटीक उत्तर।
पाठगत प्रश्न
पृष्ठ 40 (आओ इन पर विचार करें)-
प्रश्न 1. मुद्रा के प्रयोग से वस्तुओं के विनिमय में सहूलियत कैसे आती है?
उत्तर— मुद्रा महत्त्वपूर्ण मध्यवर्ती भूमिका प्रदान करके आवश्यकताओं के दोहरे संयोग की जरूरत को खत्म कर वस्तुओं के विनिमय में सहूलियत पैदा करती है।
प्रश्न 2. क्या आप कुछ ऐसे उदाहरण सोच सकते हैं, जहाँ वस्तुओं तथा सेवाओं का विनिमय या मजदूरी की अदायगी वस्तु विनिमय के जरिए हो रही है?
उत्तर— आज भी कई ग्रामीण क्षेत्रों में वस्तु विनिमय प्रणाली देखने को मिलती है जहाँ लोग अपनी आवश्यकताओं की पूर्ति वस्तु विनिमय द्वारा करते हैं तथा कई बार गाँवों में मजदूरी का भुगतान भी अनाज के रूप में किया जाता है।
पृष्ठ 42 (आओ इन पर विचार करें)-
प्रश्न 1. एम. सलीम भुगतान के लिए 20,000 रुपये नकद निकालना चाहते हैं। इसके लिए वह चैक कैसे लिखेंगे?
उत्तर— चैक लिखने के लिए एम. सलीम सबसे पहले चैक के ऊपर दाहिनी तरफ दिये गये स्थान पर सम्बन्धित दिनांक लिखेंगे। इसके बाद बैंक को स्वयं को भुगतान हेतु निर्देश देने के लिए Self या स्वयं लिखेंगे। रुपये/Rupees शब्द के आगे 'Twenty Thousand Only' लिखेंगे। बॉक्स में रु./Rs. के आगे 20,000/- तथा खाता सं./A/c No. के आगे अपनी खाता संख्या लिखेंगे। इसके बाद निर्धारित स्थान पर अपने हस्ताक्षर करेंगे। नकद निकालने हेतु एक हस्ताक्षर चैक के पीछे भी करेंगे। इस प्रकार एम. सलीम का चैक निम्न प्रकार होगा-
[एम. सलीम का चैक]
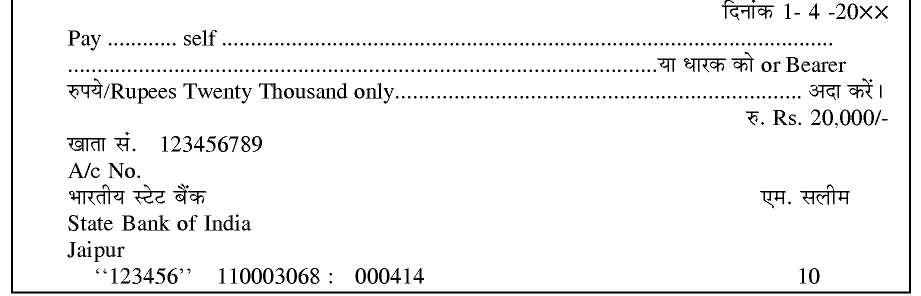
दिनांक 1- 4 -20xx
Pay ............ self ....................................................................................................................
..................................................................................................................या धारक को Bearer
रुपये/Rupees Twenty Thousand only....................................................................... अदा करें।
रु. Rs. 20,000/-
खाता सं. 123456789
A/c No.
भारतीय स्टेट बैंक एम. सलीम
State Bank of India
Jaipur
''123456'' 110003068 : 000414 10
--- [ पृष्ठ संख्या: 397 ] ---
प्रश्न 2. सही उत्तर पर निशान लगाएँ-
(अ) सलीम और प्रेम के बीच लेन-देन (प्रेम को भुगतान) के बाद-
(क) सलीम के बैंक खाते में शेष बढ़ जाता है और प्रेम के बैंक खाते में शेष बढ़ जाता है।
(ख) सलीम के बैंक खाते में शेष घट जाता है और प्रेम के बैंक खाते में शेष बढ़ जाता है।
(ग) सलीम के बैंक खाते में शेष बढ़ जाता है और प्रेम के बैंक खाते में शेष घट जाता है।
उत्तर— (ख) सलीम के बैंक खाते में शेष घट जाता है और प्रेम के बैंक खाते में शेष बढ़ जाता है।
प्रश्न 3. माँग जमा को मुद्रा क्यों समझा जाता है?
उत्तर— माँग जमा मुद्रा के समान ही है क्योंकि इसे आवश्यकता पड़ने पर कभी भी बैंक से निकलवाया जा सकता है या अन्य व्यक्ति को चेक देकर भी भुगतान किया जा सकता है। अतः माँग जमा को मुद्रा के समान समझा जाता है।
[पृष्ठ 45 (आओ इन पर विचार करें)]-
प्रश्न 1. उधारदाता उधार देते समय समर्थक ऋणाधार की माँग क्यों करता है?
उत्तर— उधारदाता उधार देते समय समर्थक ऋणाधार की माँग गारंटी के लिए करता है ताकि ऋणी के ऋण न चुकाने पर उधारदाता गिरवी रखी वस्तु से ऋण वसूल कर सके।
प्रश्न 2. हमारे देश की एक बहुत बड़ी आबादी निर्धन है। क्या यह उनके कर्ज लेने की क्षमता को प्रभावित करती है?
उत्तर— निर्धन व्यक्ति की निर्धनता कर्ज लेने की क्षमता को प्रभावित करती है क्योंकि निर्धन व्यक्ति की कर्ज चुकाने की क्षमता भी कम होती है तथा पर्याप्त ऋणाधार न होने के कारण उसे आसानी से ऋण प्राप्त नहीं हो पाता है।
प्रश्न 3. कोष्ठक में दिए गए सही विकल्पों का चयन कर रिक्त स्थानों की पूर्ति करें।
ऋण लेते समय कर्जदार आसान ऋण शर्तों को देखता है। इसका अर्थ है ............ (निम्न/उच्च) ब्याज दर, ............ (आसान/कठिन) अदायगी की शर्तें, ............ (कम/अधिक) समर्थक ऋणाधार एवं आवश्यक कागजात।
उत्तर— ऋण लेते समय कर्जदार आसान ऋण शर्तों को देखता है। इसका अर्थ है निम्न ब्याज दर, आसान अदायगी की शर्तें, कम समर्थक ऋणाधार एवं आवश्यक कागजात।
[पृष्ठ 47 (आओ इन पर विचार करें)]-
प्रश्न 1. सोनपुर में ऋण के विभिन्न स्रोतों की सूची बनाइए।
उत्तर— सोनपुर में ऋण के स्रोत निम्न प्रकार हैं-
(1) महाजन (2) गाँव के व्यापारी (3) भू-स्वामी नियोक्ता (बड़े किसान एवं जमींदार) (4) बैंक (5) कृषि सहकारी समिति।
प्रश्न 2. [स्वयं कीजिये।]
प्रश्न 3. सोनपुर के छोटे किसान, मध्यम किसान और भूमिहीन कृषि मजदूर के लिए ऋण की शर्तों की तुलना कीजिए।
उत्तर— सोनपुर में छोटे किसान ऋण हेतु महाजन पर निर्भर हैं जो उन किसानों को काफी ऊँची दर पर ऋण उपलब्ध करवाता है तथा उनकी फसल भी कम मूल्य पर उसे ही बेचने की शर्त रखता है। मध्यम किसान सोनपुर में बैंक से ऋण लेता है जो उन्हें आसान शर्तों पर ऋण उपलब्ध करवाता है। भूमिहीन कृषि मजदूर अपने नियोक्ता बड़े किसानों तथा जमींदारों से ऋण प्राप्त करते हैं जो ऊँची-ऊँची दर से ब्याज लगाते हैं तथा ऋण चुकाने के नाम पर वे मजदूरों को बिना मजदूरी अपने खेतों पर काम करवाते हैं।
प्रश्न 4. श्यामलाल की तुलना में अरुण को खेती से ज्यादा आय क्यों होगी?
उत्तर— श्यामलाल की तुलना में अरुण को खेती से ज्यादा आय निम्न कारणों से होगी-
(1) अरुण के पास 7 एकड़ जमीन है जबकि श्यामलाल के पास केवल 1.5 एकड़ जमीन है।
(2) अरुण ने बैंक से ऋण लिया है जिसकी ब्याज दर 8.5 प्रतिशत वार्षिक है जबकि श्यामलाल ने गाँव के कृषि व्यापारी से 36 प्रतिशत वार्षिक की ब्याज दर से ऋण लिया है।
(3) अरुण अपनी फसल को किसी को भी बेच सकता है जबकि श्यामलाल ने जिस कृषि व्यापारी से ऋण लिया है, उसी को फसल बेचने का वायदा भी किया है।
--- [ पृष्ठ संख्या: 398 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 391
प्रश्न 5. क्या सोनपुर के सभी लोगों को सस्ती ब्याज दरों पर कर्ज मिल सकता है? किन लोगों को मिल सकता है?
उत्तर— सोनपुर के सभी लोगों को सस्ती ब्याज दरों पर कर्ज नहीं मिल सकता है, जिन लोगों के पास बैंक से ऋण लेने हेतु पर्याप्त समर्थक ऋणाधार है केवल उन्हें ही सस्ती दरों पर कर्ज मिल सकता है।
प्रश्न 6. सही उत्तर पर निशान लगाइए-
(क) समय के साथ, रमा का ऋण
• बढ़ जाएगा • समान रहेगा • घट जाएगा।
उत्तर— बढ़ जाएगा।
(ख) अरुण सोनपुर के उन लोगों में से है जो बैंक से उधार लेते हैं क्योंकि-
• गाँव के अन्य लोग साहूकारों से कर्ज लेना चाहते हैं।
• बैंक समर्थक ऋणाधार की माँग करते हैं जो कि हर किसी के पास नहीं होती।
• बैंक ऋण पर ब्याज दरें उतनी ही हैं जितना कि व्यापारी लेते हैं।
उत्तर— बैंक समर्थक ऋणाधार की माँग करते हैं जो कि हर किसी के पास नहीं होती।
पृष्ठ 50 (आओ इन पर विचार करें)-
प्रश्न 1. ऋण के औपचारिक और अनौपचारिक स्रोतों में क्या अन्तर है?
उत्तर— ऋण के औपचारिक और अनौपचारिक स्रोतों के अन्तर को निम्न तालिका द्वारा स्पष्ट किया जा सकता है-
अन्तर का आधार | औपचारिक स्रोत | अनौपचारिक स्रोत |
1. ऋणदाता | इसमें बैंक, सहकारी समितियों, स्वयं सहायता समूह आदि को शामिल किया जाता है। | इसमें साहूकार, महाजन, बड़े कृषकों, रिश्तेदारों, मित्रों, जानकारों आदि को शामिल किया जाता है। |
2. ब्याज की दर | औपचारिक स्रोतों द्वारा कम ब्याज दर पर ऋण उपलब्ध कराए जाते हैं। | अनौपचारिक स्रोतों द्वारा ऊँची दर पर ऋण उपलब्ध करवाया जाता है। |
3. कर्जदारों का शोषण | औपचारिक स्रोतों द्वारा कर्जदारों का शोषण नहीं किया जाता है। | अनौपचारिक स्रोतों द्वारा कर्जदारों का शोषण किया जाता है। |
4. कार्य प्रणाली पर नजर | भारतीय रिजर्व बैंक ऋणों के औपचारिक स्रोतों की कार्यप्रणाली पर नजर रखती है। | अनौपचारिक क्षेत्रक में ऋणदाताओं की गतिविधियों की देखरेख करने वाली कोई संस्था नहीं है। |
प्रश्न 2. सभी लोगों के लिए यथोचित दरों पर ऋण क्यों उपलब्ध होना चाहिए?
उत्तर— सभी लोगों के लिए यथोचित दरों पर ऋण उपलब्ध होना चाहिए ताकि वे उस ऋण से अपनी आय को बढ़ा सकें तथा समय पर ऋण का भुगतान कर पाएँ। ऋण के अधिक ब्याज दर पर मिलने से ऋणी की अधिकांश आय ऋण के ब्याज भुगतान में चली जाती है। ऋणी के पास अपने लिए बहुत कम आय बचती है। कई बार अत्यधिक ऊँची ब्याज दरों के कारण ऋणी ऋण के जाल में फँस जाता है। इससे देश का विकास भी पिछड़ जाता है। इन सब कारणों से स्पष्ट होता है कि सभी लोगों के लिए यथोचित दरों पर ऋण उपलब्ध होना चाहिए।
प्रश्न 3. क्या भारतीय रिजर्व बैंक के जैसा कोई निरीक्षक होना चाहिए जो अनौपचारिक ऋणदाताओं की गतिविधियों पर नजर रखे? उनका काम मुश्किल क्यों होगा?
उत्तर— हाँ, अनौपचारिक ऋणदाताओं की गतिविधियों पर नजर रखने हेतु भारतीय रिजर्व बैंक जैसा कोई निरीक्षक होना चाहिए क्योंकि अनौपचारिक ऋणदाताओं द्वारा ऊँची ब्याज दर पर ऋण दिया जाता है तथा विभिन्न प्रकार से ऋणी लोगों का शोषण किया जाता है। अतः इनकी गतिविधियों पर नियन्त्रण आवश्यक है।
उनका कार्य मुश्किल इसलिए होगा क्योंकि अनौपचारिक ऋणदाताओं पर नियन्त्रण रखना इतना आसान नहीं है। इनकी संख्या काफी ज्यादा है तथा ये ऋणदाता बिखरे हुए हैं। इसके अतिरिक्त अनौपचारिक ऋणदाता पूरी कागजी कार्यवाही भी नहीं करते हैं।
प्रश्न 4. आपकी समझ में गरीब परिवारों की तुलना में अमीर परिवारों के औपचारिक ऋणों का हिस्सा अधिक क्यों होता है?
--- [ पृष्ठ संख्या: 399 ] ---
उत्तर—गरीब परिवारों की तुलना में अमीर परिवारों को औपचारिक ऋणों का अधिक हिस्सा मिलता है क्योंकि अमीर परिवारों के पास ऋण लेने हेतु समर्थक ऋणाधार होता है तथा उन परिवारों की ऋण चुकाने की क्षमता भी अधिक होती है। अतः उन्हें आसानी से ऋण मिल जाता है जबकि गरीब परिवार के पास समर्थक ऋणाधार प्रायः नहीं होता है तथा उनकी ऋण चुकाने की क्षमता भी कम होती है।
---
पाठ्यपुस्तक के प्रश्न
प्रश्न 1. जोखिम वाली परिस्थितियों में ऋण कर्जदार के लिए और समस्याएँ खड़ी कर सकता है। स्पष्ट कीजिए।
अथवा
जब कोई ऋण लेने वाला किसी महाजन अथवा साहूकार से कर्ज लेता है, तो उसके समक्ष आने वाली समस्याओं में से किन्हीं तीन का उल्लेख कीजिए।
उत्तर— यदि कोई व्यक्ति जोखिम वाली परिस्थितियों में कर्ज लेता है तो हो सकता है कि उसके लिए स्थिति और विकट हो जाए क्योंकि (i) यदि व्यक्ति ने किसी अनौपचारिक स्रोत से ऋण लिया है तो इसकी ऐवज में ऋणाधार के रूप में कोई वस्तु, भूमि, भवन, पशु या आभूषण ऋणदाता के पास अवश्य गिरवी रखा होगा, जिसकी कीमत ऋण में दी गई राशि व ब्याज से कहीं अधिक होगी। यह गिरवी रखी गई सम्पत्ति एक निश्चित समय की गारन्टी होती है। यदि निर्धारित समय सीमा में ऋणी व्यक्ति ऋण अदा नहीं कर पाता है तो ऋणदाता को उस बंधक सम्पत्ति को बेचने का अधिकार होता है। इससे एक ओर तो ऋणी की आर्थिक क्षति होती है, दूसरी ओर उसकी सामाजिक प्रतिष्ठा भी गिरती है।
(ii) कभी-कभी ऋणी को ऋण चुकाने के लिए अपनी फसल को भी कम कीमतों में बेचकर भारी हानि उठानी पड़ती है।
(iii) यदि ऋणी को कर्ज अदा करने के लिए बार-बार ऋण लेना पड़े तो वह स्वतः ही ऋण जाल में फंसता चला जाता है, जिससे जीवन भर बाहर निकलना उसके लिए मुश्किल हो जाता है।
प्रश्न 2. मुद्रा आवश्यकताओं के दोहरे संयोग की समस्या को किस तरह सुलझाती है? अपनी ओर से उदाहरण देकर समझाइए।
अथवा
"मुद्रा आवश्यकताओं के दोहरे संयोग की आवश्यकता को समाप्त कर देती है।" व्याख्या कीजिए। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2022-23)
अथवा
आप कैसे कह सकते हैं कि मुद्रा आवश्यकताओं के दोहरे संयोग की जरूरत को खत्म कर देती है? अपनी ओर से उदाहरण देकर समझाइए। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2021-22)
उत्तर— क्योंकि मुद्रा द्वारा सभी वस्तुओं तथा सेवाओं की विनिमय दर निर्धारित होती है अतः कोई भी व्यक्ति अपनी वस्तु बेचकर मुद्रा प्राप्त कर उस मुद्रा से अन्य वस्तु क्रय कर सकता है। इस प्रकार मुद्रा आवश्यकताओं के दोहरे संयोग की जरूरत को खत्म कर देती है। उदाहरण के लिए, यदि किसी व्यक्ति के पास कपास है और यदि उसे गेहूँ की आवश्यकता है तो उसे उस व्यक्ति को खोजना पड़ेगा जिसके पास गेहूँ है। व्यावहारिक जीवन में ऐसे दोहरे संयोग मिलना अत्यंत कठिन होता है। लेकिन मुद्रा के द्वारा इस समस्या का समाधान किया जा सकता है। वह व्यक्ति अपनी कपास को मुद्रा में बेचकर मुद्रा प्राप्त करता है और वह उस मुद्रा से गेहूँ खरीद सकता है।
प्रश्न 3. अतिरिक्त मुद्रा वाले लोगों और जरूरतमंद लोगों के बीच बैंक किस तरह मध्यस्थता करते हैं?
उत्तर— बैंक अतिरिक्त मुद्रा वाले लोगों की जमाएँ उनके खातों में स्वीकार करते हैं। बैंक जमा का एक छोटा हिस्सा नकद के रूप में रखते हैं। इसे किसी एक दिन में जमाकर्ताओं द्वारा धन निकालने की संभावना को देखते हुए यह प्रावधान किया जाता है। बैंक जमा राशि के एक बड़े भाग को ऋण देने के लिए इस्तेमाल करते हैं। इस तरह, बैंक जिनके पास अतिरिक्त राशि है, उस राशि को जरूरतमंद लोगों को ऋण उपलब्ध करवाकर मध्यस्थता करते हैं।
प्रश्न 4. 10 रुपये के नोट को देखिए। इसके ऊपर क्या लिखा है? क्या आप इस कथन की व्याख्या कर सकते हैं?
उत्तर— 10 रुपये के नोट पर ऊपर 'भारतीय रिज़र्व बैंक' तथा उसके नीचे 'केन्द्रीय सरकार द्वारा प्रत्याभूत' लिखा होता है तथा उसके नीचे निम्न कथन लिखा होता है, "मैं धारक को दस रुपये अदा करने का वचन देता हूँ।"
--- [ पृष्ठ संख्या: 400 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 393
इसका तात्पर्य है कि भारत सरकार की गारन्टी पर भारतीय रिज़र्व बैंक 10 रुपये का नोट जारी करता है तथा जनता को यह वचन दिया जाता है कि 10 रुपये के धारक को हर स्थिति में 10 रुपये का भुगतान किया जाएगा। इससे लोगों में विश्वसनीयता पैदा होती है। भारत में कोई व्यक्ति कानूनी तौर पर रुपयों में अदायगी को अस्वीकार नहीं कर सकता।
प्रश्न 5. हमें भारत में ऋण के औपचारिक स्रोतों को बढ़ाने की क्यों जरूरत है?
उत्तर— देश में औपचारिक तथा अनौपचारिक दोनों स्रोतों से ऋण उपलब्ध करवाया जाता है; किन्तु अनौपचारिक स्रोतों द्वारा ऋण प्रदान करने के अनेक दोष हैं। यथा-
(i) अनौपचारिक स्रोतों द्वारा ऊँची दर पर ऋण दिए जाते हैं तथा कई तरीकों से लोगों का शोषण किया जाता है।
(ii) अनौपचारिक स्रोतों से ऋण लेकर लोग ऋण जाल में फँस जाते हैं जबकि औपचारिक स्रोतों द्वारा कम ब्याज दर पर तथा आसान शर्तों पर ऋण उपलब्ध करवाया जाता है।
(iii) अनौपचारिक क्षेत्र में ऋणदाताओं की गतिविधियों की देखरेख करने वाली कोई संस्था नहीं है जबकि औपचारिक क्षेत्र में भारतीय रिज़र्व बैंक द्वारा ऋणों के औपचारिक गतिविधियों पर नजर रखी जाती है।
(iv) वे लोग जो ऋण लेकर अपना कोई उद्यम शुरू करना चाहते हैं, वे अनौपचारिक स्रोतों से ऋण लेने की अधिक लागत के कारण ऐसा नहीं कर पाते हैं।
अतः इन सब कारणों को देखते हुए देश में औपचारिक स्रोतों को बढ़ाने की आवश्यकता है।
प्रश्न 6. गरीबों के लिए स्वयं सहायता समूहों के संगठनों के पीछे मूल विचार क्या है? अपने शब्दों में व्याख्या कीजिए। (प्रश्न बैंक)
अथवा
अपने तर्कों से सिद्ध कीजिए कि स्वयं सहायता समूह ग्रामीण क्षेत्र के गरीबों को संगठित करने में मदद करते हैं। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2021-22)
उत्तर— स्वयं सहायता समूह के पीछे मूल विचार है, ग्रामीण क्षेत्रों के गरीबों तथा महिलाओं को छोटे-छोटे सहायता समूहों में संगठित करना तथा उनकी बचत पूँजी को एकत्रित करना। स्वयं सहायता समूह के अन्तर्गत 15-20 लोग एक समूह बना लेते हैं। वे नियमित रूप से मिलते हैं एवं अपनी बचतों को इकट्ठा करते हैं। यह बचत धीरे-धीरे बढ़ती चली जाती है। ये समूह अपने ही सदस्यों को आसान शर्तों पर ऋण प्रदान करता है, जिस पर उन्हें बहुत कम ब्याज देना पड़ता है। स्वयं सहायता समूह ग्रामीण क्षेत्रों के गरीबों को संगठित करने में मदद करते हैं। इससे न केवल महिलाएँ आर्थिक रूप से स्वावलंबी हो जाती हैं, बल्कि समूह की नियमित बैठकों के जरिए लोगों को एक मंच मिलता है, जहाँ वे तरह-तरह के सामाजिक विषयों जैसे-स्वास्थ्य, पोषण और घरेलू हिंसा इत्यादि पर आपस में चर्चा कर पाती हैं।
प्रश्न 7. क्या कारण है कि बैंक कुछ कर्जदारों को कर्ज देने के लिए तैयार नहीं होते?
उत्तर— निम्नलिखित कारणों से बैंक कुछ कर्जदारों को कर्ज देने के लिए तैयार नहीं होते हैं-
(i) जिन लोगों के पास समर्थक ऋणाधार नहीं होता (ii) जिन लोगों की ऋण चुकाने की क्षमता कम होती है। (iii) जिन कर्जदारों ने अपने पुराने कर्ज का भुगतान नहीं किया है। (iv) कुछ लोग अपनी नौकरी के विषय में बैंकों को ब्यौरा उपलब्ध नहीं कराते हैं या जो लोग बैंकों को अपना वेतन सम्बन्धी अभिलेख उपलब्ध नहीं कराते। उक्त सभी प्रकार के लोगों को बैंक कर्ज नहीं देते हैं।
प्रश्न 8. भारतीय रिज़र्व बैंक अन्य बैंकों की गतिविधियों पर किस तरह नजर रखता है? यह जरूरी क्यों है?
उत्तर— भारतीय रिज़र्व बैंक ऋणों के औपचारिक स्रोतों की कार्यप्रणाली पर नजर रखता है। उदाहरण के लिए बैंक अपनी नकद जमा का एक न्यूनतम नकद हिस्सा अपने पास रखते हैं। रिज़र्व बैंक नजर रखता है कि बैंक वास्तव में नकद शेष बनाए हुए हैं।
दूसरे, रिज़र्व बैंक इस पर भी नजर रखता है कि बैंक केवल लाभ अर्जित करने वाले व्यवसायियों और व्यापारियों को ही ऋण मुहैया नहीं करा रहे, बल्कि छोटे किसानों, छोटे उद्योगों, छोटे कर्जदारों इत्यादि को भी ऋण दे रहे हैं।
समय-समय पर बैंकों द्वारा रिज़र्व बैंक को यह जानकारी देनी पड़ती है कि वे कितना और किनको ऋण दे रहे हैं और उनकी ब्याज की दरें क्या हैं?
यह जरूरी है। क्योंकि नियंत्रण के अभाव में बैंक अपनी मनमानी करने लगेंगे तथा ब्याज दरें बढ़ा देंगे; अधिक लाभ हेतु लोगों का शोषण करेंगे तथा छोटे किसानों, छोटे उद्योगों, छोटे कर्जदारों को ऋण देने में आनाकानी करने लगेंगे।
--- [ पृष्ठ संख्या: 401 ] ---
प्रश्न 9. विकास में ऋण की भूमिका का विश्लेषण कीजिए।
उत्तर— किसी भी देश के सामाजिक एवं आर्थिक विकास में ऋणों की महत्त्वपूर्ण भूमिका होती है। ऋणों के माध्यम से लोग अपनी उत्पादक आवश्यकताओं को पूरा करते हैं जिससे उनकी आय की वृद्धि होती है। ऋण लेकर बहुत से उद्योगपति उद्योगों में विनियोग करते हैं जिससे लोगों को रोजगार उपलब्ध होता है तथा देश के उत्पादन अथवा राष्ट्रीय आय में भी वृद्धि होती है। ऋणों से देश में लघु एवं कुटीर उद्योगों को भी वित्तीय सहायता उपलब्ध होती है। ऋण के माध्यम से कृषि क्षेत्र का भी तीव्र विकास सम्भव है। स्पष्ट है कि बहुत से लोग अपनी विभिन्न जरूरतों के लिए बैंकों से सस्ता कर्ज लेते हैं। इसका उपयोग कर वे फसल उगा सकते हैं, कोई कारोबार कर सकते हैं, छोटे उद्योग आदि लगा सकते हैं। वे वस्तुओं का व्यापार कर सकते हैं। सस्ता और सामर्थ्य के अनुकूल कर्ज देश के विकास के लिए अति आवश्यक है।
प्रश्न 10. मानव को एक छोटा व्यवसाय करने के लिए ऋण की जरूरत है। मानव किस आधार पर यह निश्चित करेगा कि उसे ऋण बैंक से लेना चाहिए या साहूकार से? चर्चा कीजिए।
उत्तर— मानव द्वारा ऋण लेने के कई आधार हो सकते हैं। यदि मानव के पास समर्थक ऋणाधार है तो वह साहूकार के बजाय बैंक से ऋण लेगा क्योंकि वह ऋण लेते वक्त निम्नलिखित दो आधारों पर ध्यान देगा-
(1) ब्याज की दर-मानव यह देखेगा कि बैंक या साहूकार में से जिसके ऋणों पर ब्याज दर कम होगी, वह उससे ही ऋण लेगा।
(2) ऋण की शर्तें-मानव यह भी देखेगा कि बैंक या साहूकार में से किसकी ऋण की शर्तें सरल हैं। ऋण की शर्तों के अंतर्गत ब्याज दर के अतिरिक्त आवश्यक कागजात, समर्थक ऋणाधार तथा भुगतान की शर्तें सम्मिलित हैं। बैंक और साहूकार दोनों में से ऋण की शर्तें जिसकी सरल होंगी, मानव को उसी से ऋण लेना चाहिए।
इस प्रकार दोनों ही आधारों से उसे बैंक से ऋण लेना चाहिए क्योंकि साहूकार की तुलना में बैंक की ब्याज दर कम होती है तथा ऋण की शर्तें सरल होती हैं।
प्रश्न 11. भारत में 80 प्रतिशत किसान छोटे किसान हैं, जिन्हें खेती करने के लिए ऋण की जरूरत होती है।
(क) बैंक छोटे किसानों को ऋण देने से क्यों हिचकिचा सकते हैं?
(ख) वे दूसरे स्रोत कौनसे हैं, जिनसे छोटे किसान कर्ज ले सकते हैं?
(ग) उदाहरण देकर स्पष्ट कीजिए कि किस तरह ऋण की शर्तें छोटे किसानों के प्रतिकूल हो सकती हैं?
(घ) सुझाव दीजिए कि किस तरह छोटे किसानों को सस्ता ऋण उपलब्ध कराया जा सकता है?
उत्तर— (क) छोटे किसानों को ऋण देने में बैंक हिचकिचा सकते हैं क्योंकि एक तो छोटे किसानों के पास पर्याप्त समर्थक ऋणाधार नहीं होता है तथा दूसरा छोटे किसानों की आय भी निश्चित नहीं होती है। इस कारण उनकी ऋण चुकाने की क्षमता भी कम होती है।
(ख) बैंक के अतिरिक्त छोटे किसान महाजन, साहूकार, रिश्तेदारों, दोस्तों, जानकारियों, सहकारी संस्थाओं तथा स्वयं सहायता समूहों से ऋण ले सकते हैं।
(ग) छोटे किसानों के लिए ऋण की शर्तें प्रतिकूल हो सकती हैं। उदाहरण के लिए यदि कोई छोटा किसान फसल ऋणदाता को बेचने की शर्त पर फसल हेतु ऋण लेता है तो फसल पकने पर उसे ऋणदाता को कम मूल्य पर फसल बेचनी पड़ती है तथा अपनी स्वयं की जरूरतों एवं अगली फसल हेतु उसे पुनः ऋण लेना पड़ता है। इस प्रकार छोटे किसान ऋण के जाल में फँस जाते हैं। उसे ब्याज दर भी अधिक चुकानी पड़ सकती है।
(घ) यदि छोटे किसान चाहें तो वे स्वयं सहायता समूह बनाकर सस्ता ऋण प्राप्त कर सकते हैं। इसके अतिरिक्त वह सहकारी समितियों एवं बैंकों से भी सस्ता ऋण प्राप्त कर सकता है।
प्रश्न 12. रिक्त स्थानों की पूर्ति करें-
(क) .................परिवारों की ऋण की अधिकांश जरूरतें अनौपचारिक स्रोतों से पूरी होती हैं।
(ख) .................ऋण की लागत ऋण का बोझ बढ़ाती है। (प्रश्न बैंक)
(ग) .................केन्द्रीय सरकार की ओर से करेंसी नोट जारी करता है।
(घ) बैंक .................पर देने वाले ब्याज से ऋण पर अधिक ब्याज लेते हैं। (प्रश्न बैंक)
(ङ) .................सम्पत्ति है जिसका मालिक कर्जदार होता है जिसे वह ऋण लेने के लिए गारंटी के रूप में इस्तेमाल करता है, जब तक ऋण चुकता नहीं हो जाता।
उत्तर— (क) ग्रामीण (ख) उच्च ब्याज दर के कारण (ग) भारतीय रिज़र्व बैंक (घ) जमाओं (ङ) समर्थक ऋणाधार ऐसी।
--- [ पृष्ठ संख्या: 402 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 395
प्रश्न 13. सही उत्तर का चयन करें-
(क) स्वयं सहायता समूह में बचत और ऋण संबंधित अधिकतर निर्णय लिए जाते हैं-
• बैंक द्वारा
• सदस्यों द्वारा
• गैर सरकारी संस्था द्वारा
उत्तर- • सदस्यों द्वारा।
(ख) ऋण के औपचारिक स्रोतों में शामिल नहीं है-
• बैंक
• सहकारी समिति
• नियोक्ता
उत्तर- • नियोक्ता।
---
📝 2. नोट्स: पाठ-सार, मुख्य बिंदु एवं शब्दावली
महत्वपूर्ण ऐतिहासिक घटनाएं, भौगोलिक परिभाषाएं, राजनीतिक सिद्धांत एवं संपूर्ण अध्याय का सारगर्भित सारांश।
[पाठ-सार]
पाठ-सार
मुद्रा विनिमय का एक माध्यम-किसी भी अर्थव्यवस्था में मुद्रा की भूमिका महत्त्वपूर्ण होती है। मुद्रा विनिमय का एक महत्त्वपूर्ण माध्यम है, मुद्रा महत्त्वपूर्ण मध्यवर्ती भूमिका प्रदान करके आवश्यकताओं के दोहरे संयोग की जरूरत को खत्म कर देती है। मुद्रा के जरिए वस्तुओं तथा सेवाओं को क्रय-विक्रय किया जाता है। मुद्रा से वस्तु विनिमय प्रणाली की समस्याएँ दूर हो गई हैं।
मुद्रा के आधुनिक रूप-वर्तमान में मुद्रा के मुख्य आधुनिक रूप निम्न प्रकार हैं-
(1) करेन्सी-मुद्रा के आधुनिक रूपों में करेन्सी प्रमुख है जिसमें कागज के नोट और सिक्कों को शामिल किया जाता है। भारत में भारतीय रिज़र्व बैंक केन्द्रीय सरकार की तरफ से करेन्सी नोट जारी करता है। भारत में कोई व्यक्ति कानूनी तौर पर रुपयों में अदायगी को अस्वीकार नहीं कर सकता। इसलिए रुपया व्यापक स्तर पर विनिमय का माध्यम स्वीकार किया गया है।
(2) बैंकों में निक्षेप-लोग मुद्रा बैंकों में निक्षेप के रूप में रखते हैं। लोग अपनी आवश्यकता पूरी कर शेष मुद्रा को बैंक में अपने खाता खोलकर जमा कर देते हैं। बैंक ये जमा स्वीकार करते हैं और इस पर सूद भी देते हैं। लोगों को अपनी आवश्यकतानुसार इसमें से धन निकालने की सुविधा भी उपलब्ध होती है। बैंक में जमा धन लोग नकद के अतिरिक्त चेक के माध्यम से भुगतान कर सकते हैं। मांग जमा के बदले चेक लिखने की सुविधा से बिना नकद का इस्तेमाल किए सीधा भुगतान करना संभव हो जाता है।
बैंकों की ऋण संबंधी गतिविधियाँ-बैंक जनता से जो धन जमा खातों में स्वीकार करते हैं, उसमें से कुछ धन अपने पास रखकर शेष धन को लोगों को उधार दे देते हैं। इस तरह बैंक जमाकर्ता और कर्जदार के बीच मध्यस्थता का काम करते हैं। बैंक जमा पर जो ब्याज देते हैं उससे ज्यादा ब्याज ऋण पर लेते हैं। यह अन्तर बैंकों की आय का प्रमुख स्रोत है। इस प्रकार बैंक साख सृजन का कार्य करते हैं।
साख की दो विभिन्न स्थितियाँ-आर्थिक गतिविधियों में साख अथवा ऋण की महत्त्वपूर्ण भूमिका होती है। साख उत्पादन के लिए कार्यशील पूँजी की जरूरत को पूरा करती है। इस स्थिति में ऋण या साख आय बढ़ाने में सहयोग करता है, जिससे व्यक्ति की स्थिति पहले से बेहतर हो जाती है। दूसरी स्थिति में, विशेषकर ग्रामीण क्षेत्रों में कृषक अपनी फसल हेतु साख लेते हैं। फसल बर्बाद होने पर कृषक कर्ज-जाल में फँस जाता है। ऋण कर्जदार को ऐसी परिस्थिति में धकेल देता है, जहाँ से बाहर निकलना काफी कष्टदायक होता है। इस स्थिति में व्यक्ति की स्थिति पहले की तुलना में कमजोर हो जाती है।
ऋण की शर्तें-ब्याज दर, समर्थक ऋणाधार, आवश्यक कागजात और भुगतान के तरीकों को सम्मिलित रूप से ऋण की शर्तें कहा जाता है। विभिन्न ऋण व्यवस्थाओं में ऋण की शर्तें भी अलग-अलग होती हैं। कर्ज की शर्तें उधारदाता और कर्जदार की प्रकृति पर निर्भर करती हैं।
भारत में औपचारिक क्षेत्रक में साख-ऋणों को दो वर्गों में बाँटा जा सकता है-औपचारिक क्षेत्रक ऋण तथा अनौपचारिक क्षेत्रक ऋण। औपचारिक क्षेत्रक में बैंकों तथा सहकारी समितियों द्वारा देय ऋण को शामिल किया जाता है, जबकि अनौपचारिक क्षेत्रक में साहूकार, महाजन, व्यापारी, रिश्तेदार, दोस्त इत्यादि आते हैं। औपचारिक स्रोतों पर रिज़र्व
--- [ पृष्ठ संख्या: 396 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 389
बैंक का नियंत्रण होता है जबकि अनौपचारिक क्षेत्रों पर किसी प्रकार का नियंत्रण नहीं होता है। वर्ष 2012 में भारत में 1,000 ग्रामीण परिवारों के औपचारिक और अनौपचारिक क्षेत्रों में साख के स्रोत इस प्रकार रहे-
(अ) औपचारिक क्षेत्र-(i) सरकारी स्रोत (1%), (ii) सहकारी समितियाँ तथा सहकारी बैंक (25%), (iii) व्यावसायिक बैंक (25%) तथा (iv) अन्य औपचारिक स्रोत (5%)।
(ब) अनौपचारिक क्षेत्र-जमींदार (1%), साहूकार (33%), रिश्तेदार एवं मित्र (8%) तथा अन्य अनौपचारिक स्रोत (2%)। शहरी और ग्रामीण दोनों क्षेत्रों में अमीर परिवार औपचारिक ऋणदाताओं से सस्ता ऋण ले रहे हैं, जबकि गरीब परिवारों को कर्ज के लिए अनौपचारिक स्रोतों से उच्च ब्याज दरों पर ऋण लेना पड़ता है।
निर्धनों के स्वयं सहायता समूह-भारत में ऋण हेतु निर्धन लोग अभी भी अनौपचारिक क्षेत्र पर ही निर्भर हैं तथा इन लोगों को औपचारिक क्षेत्र से ऋण लेने में कठिनाई भी होती है। अतः पिछले वर्षों में निर्धनों को उधार देने के कुछ नए तरीके अपनाए गए हैं। उदाहरण के लिए ग्रामीण क्षेत्रों में स्वयं सहायता समूहों का गठन।
(i) स्वयं सहायता समूह कर्जदारों को ऋणाधार की कमी की समस्या से उबारने में मदद करते हैं।
(ii) उन्हें समयानुसार विभिन्न प्रकार की आवश्यकताओं के लिए उचित ब्याज दर पर ऋण मिल जाता है।
(iii) यह समूह ग्रामीण क्षेत्रों के गरीबों को संगठित करने में मदद करते हैं।
---
⭐ 3. अन्य महत्त्वपूर्ण प्रश्नोत्तर एवं बहुविकल्पीय प्रश्न (MCQs)
वस्तुनिष्ठ प्रश्न (MCQs), रिक्त स्थान, अतिलघूत्तरात्मक, लघूत्तरात्मक एवं निबंधात्मक परीक्षा उपयोगी प्रश्नोत्तर।
अन्य महत्त्वपूर्ण प्रश्न
● बहुविकल्पीय प्रश्न-
1. भारतीय, कौन-सी धातु के सिक्के मुद्रा के रूप में इस्तेमाल करते थे? (माध्य. शिक्षा बोर्ड, 2025)
(अ) चाँदी (ब) सोना (स) ताँबा (द) ये सभी
2. बैंकों के ऋणों के औपचारिक स्रोतों की कार्यप्रणाली पर नियंत्रण करता है- (प्रश्न बैंक)
(अ) स्वयं सहायता समूह (ब) सहकारी समितियां (स) राज्य सरकारें (द) भारतीय रिजर्व बैंक
3. मुद्रा का महत्त्व है-
(अ) विनिमय के माध्यम का कार्य करना (ब) वस्तु विनिमय प्रणाली की कठिनाई दूर करना
(स) उत्पादन एवं उपभोग में सुविधा (द) उपर्युक्त सभी
4. भारत में करेंसी नोट जारी करने वाली संस्था है- (माध्य. शिक्षा बोर्ड, 2024)
(अ) भारतीय रिजर्व बैंक (ब) केन्द्र सरकार
(स) स्टेट बैंक ऑफ इण्डिया (द) शेयर बाजार
5. निम्नांकित में से करेंसी नोट जारी करता है- (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2024-25)
(अ) भारतीय रिजर्व बैंक (ब) भारतीय स्टेट बैंक
(स) बैंक ऑफ इण्डिया (द) इण्डियन बैंक
6. मुद्रा का आधुनिक रूप है-
(अ) कागजी मुद्रा (ब) चेक (स) बैंकों में निक्षेप (द) उपर्युक्त सभी
7. ऋण की शर्तों में सम्मिलित हैं-
(अ) ब्याज दर का निर्धारण (ब) समर्थक ऋणाधार (स) आवश्यक कागजात (द) उपर्युक्त सभी
8. साख उपलब्ध करवाने के अनौपचारिक स्रोत में सम्मिलित है-
(अ) साहूकार (ब) महाजन (स) रिश्तेदार (द) उपर्युक्त सभी
9. कर्ज लेने के लिए कर्जदार निम्नलिखित में से किसका उपयोग गारन्टी देने के लिए करता है-
(अ) करेंसी नोट (ब) चैक (स) साख (द) समर्थक ऋणाधार
10. समर्थक ऋणाधार का सामान्य उदाहरण है-
(अ) जमीन (ब) बैंकों में जमा पूंजी (स) मकान (द) उपर्युक्त सभी
11. वर्ष 2012 में भारत में ग्रामीण परिवारों का साख का मुख्य स्रोत कौनसा था?
(अ) साहूकार (ब) व्यावसायिक बैंक
(स) रिश्तेदार एवं मित्र (द) इनमें से कोई नहीं
12. ग्रामीण क्षेत्रों में कर्ज की आवश्यकता मुख्यतः किसलिए होती है? (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2022-23)
(अ) आवास (ब) फसल उद्योगों के लिए
(स) विदेश यात्रा के लिए (द) पारिवारिक आय के लिए
--- [ पृष्ठ संख्या: 403 ] ---
13. अनौपचारिक क्षेत्रक में ऋणदाताओं की गतिविधियों की देखरेख करने वाली संस्था कौनसी है?
(अ) भारतीय रिजर्व बैंक (ब) राज्य सरकार (स) केन्द्रीय सरकार (द) इनमें से कोई नहीं
14. निम्नलिखित में से कौनसी संस्था ऋणों के औपचारिक स्रोतों की गतिविधियों पर नजर रखती है?
(अ) भारतीय स्टेट बैंक (ब) सेन्ट्रल बैंक ऑफ इण्डिया
(स) भारतीय रिजर्व बैंक (द) ग्रामीण बैंक
15. निम्न में से सही कथन कौनसा है?
(अ) औपचारिक क्षेत्रक के ऋणदाता प्राय: अधिक ब्याज वसूल करते हैं
(ब) अनौपचारिक क्षेत्रक के ऋणदाता प्राय: अधिक ब्याज वसूल करते हैं
(स) शहरों के गरीब परिवार अधिकतर औपचारिक स्रोतों से ऋण प्राप्त करते हैं
(द) उपर्युक्त सभी
16. स्वयं सहायता समूह का सम्बन्ध है-
(अ) ग्रामीण लोगों का समूह जो ऋण के क्षेत्र में मिलकर काम करते हैं
(ब) अमीर लोगों का समूह जो मिलकर काम करते हैं
(स) एक औपचारिक ऋण क्षेत्रक (द) उपर्युक्त में से कोई नहीं
17. स्वयं सहायता समूह का लाभ है-
(अ) सदस्यों को कम ब्याज पर छोटे कर्ज मिलना
(ब) कर्जदारों को ऋणाधार की कमी की समस्या से उबारना
(स) सदस्यों को एक आम मंच मिलना जहाँ सामाजिक विषयों पर चर्चा हो सके
(द) उपर्युक्त सभी
18. भारत में इसके द्वारा करेंसी नोट जारी किए जाते हैं- (माध्य. शिक्षा बोर्ड, 2023)
(अ) बैंक ऑफ इण्डिया (ब) स्टेट बैंक ऑफ इण्डिया
(स) रिजर्व बैंक ऑफ इण्डिया (द) यूनियन बैंक ऑफ इण्डिया
19. भारत सरकार ने 500 और 1000 रुपये के करेंसी नोटों को अमान्य घोषित किया-
(अ) नवम्बर 2016 में (ब) नवम्बर 2014 में (स) नवम्बर 2015 में (द) नवम्बर 2017 में
20. निम्नलिखित में कौनसा कथन विनिमय से संबंधित नहीं है-
(अ) मुद्रा के जरिए वस्तुएँ खरीदी व बेची जाती हैं।
(ब) मुद्रा विनिमय में आवश्यकताओं के दोहरे संयोग की आवश्यकता होती है।
(स) मुद्रा महत्त्वपूर्ण मध्यवर्ती भूमिका प्रदान करती है।
(द) मुद्रा को विनिमय का माध्यम कहा जाता है।
21. बैंक जमा का कितना प्रतिशत नकद के रूप में अपने पास रखते हैं? (प्रश्न बैंक)
(अ) 5% (ब) 10% (स) 15% (द) 20%
22. बैंक में जमाकर्ता वे लोग हैं, जो-
(अ) बैंक में धन जमा करते हैं। (ब) बैंक के कर्मचारी हैं।
(स) बैंक के मैनेजर हैं। (द) बैंक से ऋण लेते हैं।
23. जमाकर्ता बैंक से पाते हैं-
(अ) अपने धन का ब्याज (ब) वेतन (स) बोनस (द) उपहार
24. बैंक के कर्जदार वे लोग हैं, जो-
(अ) बैंक से ऋण लेते हैं। (ब) बैंक से लिया ऋण लौटाते हैं।
(स) बैंक से लिए ऋण पर ब्याज देते हैं। (द) उपर्युक्त सभी।
25. बैंक की आय का प्रमुख स्रोत है-
(अ) कर्जदारों से लिया गया ब्याज (ब) जमा का सुरक्षित रखा गया 15 प्रतिशत भाग
(स) कर्जदारों से लिए गए ब्याज और जमाकर्ताओं को दिए गए ब्याज के बीच का अन्तर
(द) उपर्युक्त सभी
--- [ पृष्ठ संख्या: 404 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 397
26. ऋण की शर्तों के अन्तर्गत आता है-
(अ) ब्याज दर
(स) आवश्यक कागजात और भुगतान के तरीके
(ब) समर्थक ऋणाधार
(द) उपर्युक्त सभी
27. कृषक सहकारी समिति अपने सदस्यों को जिस खर्चे के लिए ऋण मुहैया कराती है, वह है-
(अ) कृषि उपकरण खरीदने के लिए
(ब) खेती तथा कृषि व्यापार करने के लिए
(स) घर बनाने के लिए
(द) उपर्युक्त सभी के लिए
28. निम्न में जो अनौपचारिक उधारदाता नहीं है, वह है-
(अ) साहूकार
(ब) सहकारी समिति
(स) व्यापारी
(द) रिश्तेदार
29. ऋण के औपचारिक स्रोतों में शामिल नहीं है- (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2023-24)
(अ) बैंक
(ब) सहकारी समितियाँ
(स) साहूकार
(द) इनमें से कोई नहीं
30. उधार देने का नवीनतम विकसित स्रोत है- (प्रश्न बैंक)
(अ) निजी बैंक
(ब) स्वयं सहायता समूह
(स) ग्रामीण बैंक
(द) व्यावसायिक समूह
31. प्रो. मोहम्मद यूनुस के संदर्भ में असत्य है- (प्रश्न बैंक)
(अ) वे बांग्लादेश में ग्रामीण बैंक के संस्थापक
(ब) 2006 में 'शांति' के लिए नोबेल पुरस्कार से सम्मानित
(स) 2006 में 'अर्थशास्त्र' हेतु नोबेल पुरस्कार से सम्मानित
(द) उपर्युक्त सभी
उत्तरमाला
1. (द) 2. (द) 3. (द) 4. (अ) 5. (अ) 6. (द) 7. (द)
8. (द) 9. (द) 10. (द) 11. (अ) 12. (ब) 13. (द) 14. (स)
15. (ब) 16. (अ) 17. (द) 18. (स) 19. (अ) 20. (ब) 21. (स)
22. (अ) 23. (अ) 24. (द) 25. (स) 26. (द) 27. (द) 28. (ब)
29. (स) 30. (ब) 31. (स)।
● रिक्त स्थानों की पूर्ति कीजिए-
1. नवम्बर 2016 में ......... और ......... रुपये के करेंसी नोटों को अमान्य घोषित कर दिया गया। (प्रश्न बैंक)
2. ...........प्रणाली में मुद्रा का उपयोग किये बिना वस्तुओं का विनिमय होता है। (माध्य. शिक्षा बोर्ड, 2023)
3. मुद्रा विनिमय प्रक्रिया में मध्यस्थता का काम करती है, अतः इसे .......... कहा जाता है।
4. बैंक जमा राशि के एक बड़े भाग को ......... देने के लिए इस्तेमाल करते हैं।
5. .......... ऋणों के औपचारिक स्रोतों की कार्यप्रणाली पर नजर रखता है।
6. बैंकों के अलावा ग्रामीण क्षेत्रों में सस्ते ऋण का एक अन्य स्रोत ............... हैं।
7. औपचारिक ऋणदाताओं की तुलना में अनौपचारिक क्षेत्र के ज्यादातर ऋणदाता कहीं..............वसूल करते हैं।
8. बांग्लादेश ग्रामीण बैंक के संस्थापक एवं 2006 में शांति के लिए नोबेल पुरस्कार से सम्मानित ............... है। (प्रश्न बैंक)
9. ............... केन्द्र सरकार की ओर से करेंसी नोट जारी करता है। (प्रश्न बैंक)
10. बैंकों व सहकारी समितियों से लिया गया ऋण ................. कहलाता है।
11. मुद्रा स्टॉक ................. के पास ................. तथा बैंकों में माँग जमाओं से मिलकर मुद्रा स्टॉक बनता है। (प्रश्न बैंक)
उत्तरमाला
1. 500; 1000
2. वस्तु विनिमय
3. विनिमय का माध्यम
4. ऋण
5. भारतीय रिजर्व बैंक
6. सहकारी समितियाँ
7. अधिक ब्याज
8. प्रो. मोहम्मद यूनुस
9. भारतीय रिजर्व बैंक
10. औपचारिक क्षेत्रक ऋण
11. जनता, करेंसी
--- [ पृष्ठ संख्या: 405 ] ---
● अतिलघूत्तरात्मक प्रश्न-
प्रश्न 1. ऋण की कोई एक शर्त बताइए।
उत्तर— ब्याज दर।
प्रश्न 2. ग्रामीण क्षेत्रों में सस्ता ऋण उपलब्ध करवाने के एक स्रोत का नाम लिखिए।
उत्तर— सहकारी समितियाँ।
प्रश्न 3. विमुद्रीकरण से क्या अभिप्राय है? (प्रश्न बैंक)
उत्तर— जब किसी देश की सरकार द्वारा उस देश की किसी करेंसी को अमान्य घोषित कर दिया जाए तब इस प्रक्रिया को विमुद्रीकरण कहते हैं।
प्रश्न 4. औपचारिक क्षेत्रक में ऋण उपलब्ध करवाने वाले एक स्रोत का नाम बताइए।
उत्तर— बैंक।
प्रश्न 5. बैंक से क्या अभिप्राय है?
उत्तर— बैंक वह संस्था है जो लाभ प्राप्त करने के उद्देश्य से जमा स्वीकार करती है तथा जो लोगों को ऋण देती है।
प्रश्न 6. माँग जमा किसे कहते हैं?
अथवा
'माँग जमा' क्या होती है? (प्रश्न बैंक)
अथवा
माँग जमा क्या है? (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2024-25)
उत्तर— ऐसी जमा जिसे जब चाहे चेक द्वारा निकलवाया जा सके, माँग जमा कहलाती है।
प्रश्न 7. औपचारिक वित्तीय संस्थाएँ कौनसी हैं?
उत्तर— वाणिज्यिक बैंक, सहकारी समितियाँ, ग्रामीण बैंक औपचारिक वित्तीय संस्थाएँ हैं।
प्रश्न 8. बैंक अपने पास कुल जमा का एक छोटा हिस्सा नकद के रूप में क्यों रखते हैं?
उत्तर— किसी एक समय पर जमाकर्ताओं द्वारा धन निकालने की सम्भावना को देखते हुए बैंक कुछ हिस्सा नकद के रूप में रखते हैं।
प्रश्न 9. भारत में साख उपलब्ध करवाने वाले किसी एक अनौपचारिक स्रोत का नाम बताइए।
उत्तर— साहूकार।
प्रश्न 10. भारत में वाणिज्यिक अथवा व्यावसायिक बैंकों का कोई एक कार्य लिखिए।
उत्तर— लोगों की जमाओं को स्वीकार करना।
प्रश्न 11. मुद्रा का एक महत्त्वपूर्ण कार्य बताइए।
उत्तर— मुद्रा विनिमय के एक माध्यम का महत्त्वपूर्ण कार्य करता है।
प्रश्न 12. विनिमय का माध्यम क्या है?
उत्तर— मुद्रा विनिमय का माध्यम है क्योंकि यह विनिमय प्रक्रिया में मध्यस्थता का काम करती है।
प्रश्न 13. विनिमय की प्रक्रिया में मुद्रा किस प्रकार माध्यम का काम करती है?
उत्तर— मुद्रा के माध्यम से वस्तुएँ खरीदी या बेची जा सकती हैं।
प्रश्न 14. किसी मुद्रा को किसी देश में विनिमय का माध्यम क्यों स्वीकार किया जाता है?
उत्तर— क्योंकि उस देश की सरकार उस मुद्रा को प्राधिकृत करती है।
प्रश्न 15. मुद्रा के सम्बन्ध में भारतीय कानून क्या है?
उत्तर— भारतीय कानून के अनुसार किसी व्यक्ति अथवा संस्था को मुद्रा जारी करने की अनुमति नहीं है।
प्रश्न 16. मुद्रा के कोई दो आधुनिक रूप लिखिए। (प्रश्न बैंक)
उत्तर— (1) करेंसी (2) बैंकों में निक्षेप।
प्रश्न 17. बैंक चेक क्या है?
अथवा
चेक से आप क्या समझते हैं?
--- [ पृष्ठ संख्या: 406 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 399
उत्तर—चेक एक ऐसा कागज है, जो बैंक को किसी व्यक्ति के खाते से चेक पर लिखे नाम के व्यक्ति को रकम का भुगतान करने का आदेश देता है।
प्रश्न 18. ऋण अथवा उधार के कोई दो महत्त्व बताइए।
उत्तर— (1) ऋण से लोग अपनी व्यावसायिक जरूरतों को पूरा करते हैं।
(2) ऋण लोगों की आमदनी बढ़ाने में सहायक होते हैं।
प्रश्न 19. समर्थक ऋणाधार से आप क्या समझते हैं?
उत्तर— समर्थक ऋणाधार ऐसी सम्पत्ति है, जिसका मालिक कर्जदार है और इसका इस्तेमाल वह उधारदाता को गारंटी देने के रूप में करता है।
प्रश्न 20. ऋण की शर्तें किसे कहा जाता है?
उत्तर— ब्याज दर, समर्थक ऋणाधार, आवश्यक कागजात और भुगतान के तरीकों को सम्मिलित रूप से ऋण की शर्तें कहा जाता है।
प्रश्न 21. कृषक सहकारी समिति किस प्रकार के ऋण मुहैया कराती है?
उत्तर— कृषक सहकारी समितियाँ कृषि उपकरण खरीदने, खेती करने, मछली पकड़ने, घर बनाने आदि के लिए ऋण मुहैया कराती हैं।
प्रश्न 22. साख के अनौपचारिक स्रोतों में कौन-कौन आते हैं?
उत्तर— साख के अनौपचारिक स्रोतों में साहूकार, व्यापारी, महाजन, मालिक, रिश्तेदार, दोस्त आदि को शामिल किया जाता है।
प्रश्न 23. मुद्रा का क्या अभिप्राय है?
अथवा
मुद्रा को परिभाषित कीजिए।
उत्तर— मुद्रा का अभिप्राय उस वैधानिक वस्तु से है, जिसका उपयोग सामान्य विनिमय के माध्यम के रूप में किया जाता है।
प्रश्न 24. वस्तु विनिमय प्रणाली से आप क्या समझते हैं?
उत्तर— वस्तु विनिमय प्रणाली में वस्तुओं एवं सेवाओं के बदले वस्तुओं एवं सेवाओं का आदान-प्रदान किया जाता है।
प्रश्न 25. औपचारिक स्रोतों से ऋण प्राप्त करने के कोई दो लाभ बताइए।
उत्तर— (1) कम ब्याज दर पर ऋण की प्राप्ति। (2) लम्बे समय के लिए ऋण की प्राप्ति।
प्रश्न 26. भारत में मुद्रा जारी करने का कार्य कौन करता है?
अथवा
भारत में करेंसी नोट किसके द्वारा जारी किये जाते हैं? (प्रश्न बैंक)
अथवा
भारत में करेंसी नोट जारी करने वाली संस्था का नाम लिखिए। (माध्य. शिक्षा बोर्ड, 2025)
उत्तर— भारतीय रिज़र्व बैंक।
प्रश्न 27. ग्रामीण क्षेत्रों में औपचारिक साख के कोई दो स्रोत बताइए।
उत्तर— (1) बैंक (2) सहकारी समितियाँ।
प्रश्न 28. औपचारिक एवं अनौपचारिक साख स्रोतों में एक अन्तर बताइए।
उत्तर— औपचारिक साख स्रोतों की ब्याज दर कम होती है जबकि अनौपचारिक स्रोतों की ब्याज दर ऊँची होती है।
प्रश्न 29. अनौपचारिक साख स्रोतों के कोई दो दोष बताइए।
उत्तर— (1) ऊँची ब्याज दर लेना। (2) ऋणी का कई प्रकार से शोषण करना।
प्रश्न 30. वस्तु विनिमय प्रणाली की दो कठिनाइयाँ लिखिए।
उत्तर— (1) वस्तुओं एवं सेवाओं के मूल्य निर्धारण में कठिनाई।
(2) आवश्यकताओं के दोहरे संयोग का अभाव।
प्रश्न 31. ‘नकदहित लेन देन’ के कोई दो माध्यम लिखिए। (प्रश्न बैंक)
उत्तर— (i) बैंक से बैंक हस्तांतरण (ii) चेक द्वारा भुगतान।
--- [ पृष्ठ संख्या: 407 ] ---
प्रश्न 32. स्वयं सहायता समूह से आप क्या समझते हैं? ( प्रश्न बैंक )
उत्तर— स्वयं सहायता समूह का तात्पर्य उन छोटे समूह मुख्य रूप से ग्रामीण महिलाओं से है जो संगठित होकर अपनी बचत पूँजी को एकत्रित करती हैं, जो एक-दूसरे को ऋण प्रदान करने के काम आता है।
प्रश्न 33. 'भारतीय मुद्रा' किस नाम से जानी जाती है? ( प्रश्न बैंक )
उत्तर— 'भारतीय मुद्रा' रुपये के नाम से जानी जाती है।
प्रश्न 34. आवश्यकताओं के दोहरे संयोग से क्या अभिप्राय है?
उत्तर— जब दोनों पक्ष अपनी आवश्यकता की वस्तुएँ एक-दूसरे से खरीदने व बेचने पर सहमति रखते हों, तो इसे आवश्यकताओं का दोहरा संयोग कहते हैं।
प्रश्न 35. बैंकों की आय का प्रमुख स्रोत क्या है?
उत्तर— कर्जदारों से लिए गए ब्याज और जमाकर्ताओं को दिए गए ब्याज के बीच का अन्तर बैंक की आय का प्रमुख स्रोत है।
प्रश्न 36. भारत में औपचारिक व अनौपचारिक साख के स्रोत के नाम लिखिए। ( प्रश्न बैंक )
उत्तर— भारत में औपचारिक साख के स्रोत में बैंक और सहकारी समितियाँ शामिल हैं। जबकि अनौपचारिक साख के स्रोत में साहूकार, व्यापारी, रिश्तेदार व दोस्त शामिल हैं।
प्रश्न 37. ऋण के औपचारिक व अनौपचारिक स्रोतों में कोई दो अन्तर लिखिए। ( प्रश्न बैंक )
उत्तर— (i) औपचारिक ऋणदाताओं की तुलना में अनौपचारिक ऋणदाताओं की ब्याज दर ज्यादा होती है।
(ii) औपचारिक ऋणदाता सरकार द्वारा पंजीकृत होते हैं जबकि अनौपचारिक ऋणदाताओं का कोई पंजीकरण नहीं होता है।
प्रश्न 38. नकदीरहित लेनदेन के कोई दो कारण लिखिए, जिसमें इसे प्रोत्साहन दिया जाता है? ( प्रश्न बैंक )
उत्तर— (i) लेनदेन के लिए नकदी की आवश्यकता को कम करना।
(ii) भ्रष्टाचार को नियंत्रित करना।
● लघूत्तरात्मक प्रश्न-
प्रश्न 1. मुद्रा क्या है? आधुनिक भारतीय मुद्रा की किन्हीं तीन विशेषताओं की व्याख्या कीजिए।
उत्तर— मुद्रा-मुद्रा से अभिप्राय उस वस्तु से है जिसका सामान्य विनिमय के माध्यम के रूप में उपयोग किया जाता है।
विशेषताएँ—
(i) भारत में आधुनिक मुद्रा करेंसी, कागज के नोट व सिक्के हैं।
(ii) भारतीय रिजर्व बैंक भारतीय मुद्रा जारी करता है।
(iii) भारत में मुद्रा सौदों के लिए अधिकृत है।
प्रश्न 2. मुद्रा के कार्यों को स्पष्ट कीजिए।
अथवा
मुद्रा के कार्य पर संक्षिप्त टिप्पणी लिखिए। ( माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2023-24; प्रश्न बैंक )
उत्तर— (1) मूल्य का मापन-मुद्रा मूल्य के मापन का कार्य करती है। मुद्रा के रूप में विभिन्न वस्तुओं तथा सेवाओं के मूल्य का निर्धारण किया जा सकता है।
(2) विनिमय का माध्यम-मुद्रा के माध्यम से विभिन्न वस्तुओं तथा सेवाओं का विनिमय आसानी से हो जाता है।
प्रश्न 3. वस्तु विनिमय प्रणाली के कोई दो दोष बताइए।
उत्तर— (1) वस्तु विनिमय प्रणाली में वस्तुओं एवं सेवाओं के मूल्य निर्धारण में अत्यन्त कठिनाई आती है।
(2) वस्तु विनिमय प्रणाली में विभाज्यात्मकता का अभाव पाया जाता है जिसके कारण लेनदेन में अत्यन्त कठिनाई आती है।
प्रश्न 4. भारत में मुद्रा के आधुनिक रूप कौन-कौनसे हैं? इसे विनिमय का माध्यम क्यों स्वीकार किया गया है?
अथवा
करेंसी का अर्थ स्पष्ट कीजिए। इसे विनिमय का माध्यम क्यों स्वीकार किया जाता है?
--- [ पृष्ठ संख्या: 408 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 401
उत्तर—भारत में मुद्रा का आधुनिक रूप करेंसी है जिसमें कागज के नोट व सिक्के सम्मिलित हैं। इसे विनिमय का माध्यम इसलिए स्वीकार किया जाता है क्योंकि सरकार द्वारा इसे प्राधिकृत किया गया है।
प्रश्न 5. बैंकों के कोई दो महत्व बताइए।
उत्तर—(1) लोग अपनी अतिरिक्त आय को बैंक में जमा कर सकते हैं।
(2) बैंक अपनी जमाओं में से लोगों को कम ब्याज दर पर लम्बे समय तक उधार प्रदान करते हैं जिससे वे अपनी आवश्यकता पूरी कर सकें।
प्रश्न 6. ग्रामीण क्षेत्रों में सहकारी समितियों से ऋण लेने के कोई दो लाभ बताइए।
उत्तर—(1) सहकारी समितियों से लोगों को कम ब्याज दर पर ऋण उपलब्ध हो जाता है तथा शर्तें भी आसान होती हैं।
(2) सहकारी समितियों से ऋण लेने से साहूकारों एवं महाजनों के शोषण से बचा जा सकता है।
प्रश्न 7. ऋण क्या है?
अथवा
ऋण से आप क्या समझते हैं? (प्रश्न बैंक)
उत्तर—ऋण से तात्पर्य एक सहमति से है, जहाँ साहूकार या बैंक कर्जदार को धनराशि उपलब्ध कराता है और बदले में भविष्य में कर्जदार से भुगतान करने का वायदा लेता है।
प्रश्न 8. ऋण के औपचारिक स्रोत से आप क्या समझते हैं?
उत्तर—ऋण के औपचारिक स्रोत में व्यापारिक बैंक, सहकारी समितियाँ, ग्रामीण बैंक आदि को सम्मिलित किया जाता है। इन स्रोतों द्वारा कम ब्याज दर पर, आसान शर्तों पर तथा लम्बे समय तक ऋण उपलब्ध करवाया जाता है।
प्रश्न 9. मुद्रा को विनिमय का माध्यम स्वीकार करने के कोई दो कारण लिखिए। (प्रश्न बैंक)
उत्तर—मुद्रा को विनिमय का माध्यम स्वीकार करने के दो कारण हैं-
(i) इसे सरकार द्वारा प्राधिकृत किया गया है।
(ii) भारतीय रिजर्व बैंक केन्द्र सरकार की ओर से मुद्रा नोट जारी करता है।
प्रश्न 10. आर्थिक गतिविधियों में बैंकों की क्या भूमिका है? (प्रश्न बैंक)
उत्तर—आर्थिक गतिविधियों में बैंकों की भूमिका-
(i) बैंक जनता का धन जमा खातों में रखता है।
(ii) बैंक जमा राशि का लोगों की ऋण-आवश्यकताओं को पूरा करने हेतु उपयोग करता है।
(iii) बैंक जिनके पास अतिरिक्त धन है तथा जिन्हें धन की आवश्यकता है, के बीच मध्यस्थता का काम करता है।
प्रश्न 11. ग्रामीण क्षेत्रों में 'औपचारिक' ऋण स्रोत का विस्तार क्यों आवश्यक है? कारणों को स्पष्ट कीजिये। (प्रश्न बैंक)
उत्तर—ग्रामीण क्षेत्रों में 'औपचारिक' ऋण स्रोत का विस्तार आवश्यक है क्योंकि अनौपचारिक ऋणदाताओं से लिए गए उधार की ब्याज दरें बहुत अधिक होती हैं। यह उधार कर्जदाताओं की आय बढ़ाने का काम ही करता है। ग्रामीण क्षेत्रों की अनौपचारिक स्रोत से निर्भरता कम करने हेतु बैंकों और सहकारी समितियों को ग्रामीण इलाकों में गतिविधियाँ बढ़ाने की आवश्यकता है।
प्रश्न 12. भारत में ऋण व्यवस्था में क्या समस्याएँ हैं? लिखिये। (प्रश्न बैंक)
उत्तर—भारत में ऋण व्यवस्था की समस्याएँ निम्न हैं-
(i) वर्तमान समय में अमीर परिवार ही औपचारिक स्रोतों से ऋण प्राप्त कर पाते हैं; गरीब आज भी अनौपचारिक स्रोत पर निर्भर हैं।
(ii) भारत में ग्रामीण इलाकों में बैंक मौजूद नहीं हैं और जहाँ बैंक हैं वहाँ भी बैंक से ऋण लेना अनौपचारिक स्रोत से ऋण लेने से अधिक कठिन है।
(iii) भारत में औपचारिक ऋण व्यवस्था का समान वितरण नहीं है।
प्रश्न 13. भारत में औपचारिक क्षेत्रक में साख के किन्हीं दो स्रोतों की व्याख्या कीजिये। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2021-22)
उत्तर—भारत में औपचारिक क्षेत्रक में साख के दो स्रोत निम्नलिखित हैं-
(1) बैंक—बैंक द्वारा लोगों को लम्बे समय तक कम ब्याज दर पर ऋण उपलब्ध कराया जाता है। इन पर भारतीय रिजर्व बैंक का नियंत्रण होता है।
--- [ पृष्ठ संख्या: 409 ] ---
(2) सहकारी समितियाँ-सहकारी समितियाँ कम ब्याज दरों पर कृषि कार्य हेतु तथा अन्य प्रकार के कार्यों के लिए ऋण उपलब्ध कराती हैं।
प्रश्न 14. स्वयं सहायता समूह के कोई दो लाभ लिखिए। (माध्य. शिक्षा बोर्ड, 2022)
उत्तर— स्वयं सहायता समूह के दो लाभ ये हैं-
(1) स्वयं सहायता समूह ग्रामीण क्षेत्रों के गरीबों को संगठित करने में मदद करते हैं।
(2) स्वयं सहायता समूहों से महिलाएँ आर्थिक रूप से स्वावलंबी हो जाती हैं।
प्रश्न 15. ऋण के अनौपचारिक स्रोतों से आप क्या समझते हैं?
उत्तर— ऋण के अनौपचारिक स्रोतों में साहूकार, महाजन, बड़े कृषकों, व्यापारियों, रिश्तेदारों, मित्रों, जानकारों आदि को शामिल किया जाता है। प्रायः अनौपचारिक स्रोतों द्वारा लोगों को ऊँची ब्याज दर पर ऋण उपलब्ध करवाया जाता है।
प्रश्न 16. चेक की सुविधा पर टिप्पणी लिखिए। (माध्य. शिक्षा बोर्ड, 2024)
उत्तर— चेक एक ऐसा कागज है जिसके द्वारा किसी बैंक का खाताधारक उसके बैंक को चेक पर लिखे नाम के किसी व्यक्ति या संस्था को विशिष्ट धनराशि का भुगतान करने का आदेश देता है। चेक लिखने की सुविधा से बिना नकद का इस्तेमाल किये सीधा भुगतान करना सम्भव हो जाता है।
● दीर्घ उत्तरीय प्रश्न-
प्रश्न 1. मुद्रा विनिमय का एक माध्यम है। यह वस्तु विनिमय के दोषों को दूर करती है। व्याख्या कीजिए। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2024-25)
उत्तर— मुद्रा विनिमय के एक माध्यम के रूप में-मुद्रा से अभिप्राय उस वस्तु से है जिसका सामान्य विनिमय के माध्यम के रूप में उपयोग किया जाता है, जैसे-करेंसी, कागज के नोट व सिक्के। मुद्रा वस्तु विनिमय के दोषों को दूर करती है। वस्तु विनिमय प्रणाली में विनिमय के लिए आवश्यकताओं का दोहरा संयोग होना आवश्यक है अर्थात् दोनों पक्ष एक-दूसरे से चीजें खरीदने व बेचने पर सहमति रखते हैं। वस्तु विनिमय प्रणाली में दोहरे संयोग के लिए बड़ी कठिनाई होती है।
मुद्रा व्यवस्था में मुद्रा महत्त्वपूर्ण मध्यवर्ती भूमिका प्रदान करके विनिमय के लिए आवश्यकताओं के दोहरे संयोग की जरूरत को खत्म कर देती और विनिमय को आसान कर देती है।
प्रश्न 2. ऋण के औपचारिक या अनौपचारिक स्रोतों की विवेचना कीजिए। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2024-25)
उत्तर— भारत में ऋण के औपचारिक स्रोत-भारत में ऋण के औपचारिक स्रोतों में व्यापारिक बैंक, सहकारी समितियाँ, ग्रामीण बैंक आदि को सम्मिलित किया जाता है। इन स्रोतों द्वारा कम ब्याज दर पर लम्बे समय तक ऋण उपलब्ध करवाया जाता है। भारत में औपचारिक स्रोतों पर भारतीय रिज़र्व बैंक का नियंत्रण होता है।
ऋण के अनौपचारिक स्रोत-भारत में ऋण के अनौपचारिक स्रोतों में साहूकार, महाजन, बड़े किसानों, व्यापारियों, रिश्तेदारों, मित्रों आदि को शामिल किया जाता है। सामान्यतः अनौपचारिक स्रोतों द्वारा लोगों को ऊँची ब्याज दर पर ऋण उपलब्ध करवाया जाता है।
प्रश्न 3. ग्रामीण क्षेत्रों में सहकारी समितियों की गतिविधियाँ बढ़ाने हेतु कोई तीन सुझाव दीजिए।
उत्तर— ग्रामीण क्षेत्रों में सहकारी समितियों की गतिविधियाँ बढ़ाने हेतु तीन सुझाव निम्न प्रकार हैं-
(1) ग्रामीण क्षेत्रों में सहकारी समितियों की संख्या में वृद्धि की जानी चाहिए।
(2) सहकारी समितियों द्वारा सभी लोगों को ऋण प्रदान किया जाना चाहिए। ऋणों में गरीब परिवारों का हिस्सा बढ़ाना चाहिए। इस प्रकार सहकारी समितियों को ज्यादा कर्ज देना चाहिए।
(3) अधिकाधिक लोगों को सहकारी समितियों से जोड़ा जाना चाहिए तथा सरकार को भी इनकी स्थापना में योगदान देना चाहिए।
प्रश्न 4. बैंक की आवश्यकता हमें क्यों है? बैंकर किस प्रकार की सेवाएँ उपलब्ध करवाते हैं? बैंक की आय का प्रमुख साधन क्या है?
उत्तर— बैंक की आवश्यकता-बैंक बचत के लिए तथा लोगों के धन को सुरक्षित रखने तथा उस पर ब्याज देने की दृष्टि से आवश्यक है। बैंक लोगों को आसान शर्तों पर ऋण उपलब्ध करवाते हैं। बैंक देश के आर्थिक विकास में महत्त्वपूर्ण योगदान देते हैं।
--- [ पृष्ठ संख्या: 410 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 403
बैंकर की सेवाएँ-बैंकर चेक के माध्यम से साख तथा ऋण सुविधाएँ उपलब्ध कराते हैं। आधुनिक समय में बैंक अन्य भी कई प्रकार की सेवाएँ प्रदान करते हैं।
बैंक की आय का प्रमुख साधन-कर्जदारों से लिए गए ब्याज और जमाकर्ताओं को दिए गए ब्याज के बीच का अन्तर बैंकों की आय का प्रमुख साधन है।
प्रश्न 5. बैंकों से आपको कौन-कौनसी सुविधाएँ प्राप्त होती हैं? किन्हीं तीन का उल्लेख कीजिए। (माध्य. शिक्षा बोर्ड, 2022)
उत्तर— बैंकों से हमें निम्नलिखित सुविधाएँ प्राप्त होती हैं-
(1) माँग जमा की सुविधा- हम अपनी अतिरिक्त नकद राशि को बैंकों में अपने नाम से खाता खोलकर जमा कर सकते हैं। बैंक ये जमा स्वीकार करते हैं और इस पर सूद भी देते हैं। इस तरह लोगों का धन बैंकों के पास सुरक्षित रहता है। लोगों को अपनी आवश्यकतानुसार धन निकालने की सुविधा भी उपलब्ध होती है।
(2) चेक द्वारा भुगतान की सुविधा- बैंक हमें अपने खाते से नकद राशि निकालने की बजाय चेक से भुगतान की सुविधा भी देते हैं।
(3) ऋण देना- बैंक जमा राशि का लोगों की ऋण आवश्यकताओं को पूरा करने के लिए इस्तेमाल करते हैं। इस तरह बैंक जमाकर्ता और कर्जदार के बीच मध्यस्थता का काम करते हैं।
प्रश्न 6. बैंकों की ऋण सम्बन्धी गतिविधियों की संक्षिप्त व्याख्या कीजिए। (माध्य. शिक्षा बोर्ड, 2023)
अथवा
बैंकों की ऋण संबंधी गतिविधियों पर एक संक्षिप्त लेख लिखिए। (माध्य. शिक्षा बोर्ड, 2024)
उत्तर— बैंकों की ऋण सम्बन्धी गतिविधियाँ
बैंक जमा राशि के एक बड़े भाग को ऋण देने के लिए इस्तेमाल करते हैं। विभिन्न आर्थिक गतिविधियों के लिए ऋण की बहुत माँग रहती है। बैंक जमा राशि का इस्तेमाल लोगों की ऋण-आवश्यकताओं को पूरा करने के लिए करते हैं। इस तरह बैंक जमाकर्ता और कर्जदार के बीच मध्यस्थता का काम करते हैं।
बैंक जमा पर जो ब्याज देते हैं, उससे ज्यादा ब्याज वे ऋण पर लेते हैं। कर्जदारों से लिए गए ब्याज और जमाकर्ताओं को दिए गए ब्याज के बीच का अन्तर बैंकों की आय का प्रमुख स्रोत है।
प्रश्न 7. "बैंक जमा राशि के एक बड़े भाग को ऋण देने के लिए इस्तेमाल करते हैं।" क्या आप इस कथन से सहमत हैं? अपने मत की विवेचना कीजिए। (माध्य. शिक्षा बोर्ड, 2022)
उत्तर— हाँ, हम इस कथन से सहमत हैं कि बैंक जमा राशि के एक बड़े भाग को ऋण देने के लिए इस्तेमाल करते हैं। बैंक लोगों से उनकी अतिरिक्त बचतों को उनका खाता बैंक में खोलकर जमाओं के रूप में स्वीकार करते हैं। बैंक इन्हीं जमाओं के माध्यम से लोगों को ऋण प्रदान करने का कार्य करता है। बैंक जमाओं पर कम ब्याज देते हैं तथा ऊँची दर पर लोगों को ऋण देते हैं। इन जमाओं का कुछ भाग बैंक जमाओं के रूप में रखकर शेष राशि को बैंक जरूरतमंद लोगों को उधार दे देते हैं, बैंक इन लोगों से ऋण पर ब्याज वसूल करता है। ऋण प्रदान करना बैंक का महत्त्वपूर्ण कार्य है जिससे बैंक को आय प्राप्त होती है।
प्रश्न 8. "बैंकों द्वारा मुद्रा निक्षेप स्वीकार करना उनका सबसे महत्त्वपूर्ण कार्य है।" व्याख्या कीजिए।
उत्तर— लोग अपनी अतिरिक्त नकद (मुद्रा) को बैंकों में अपने नाम से खाता खोलकर जमा कर देते हैं। बैंक ये जमा स्वीकार करते हैं और इस पर ब्याज भी देते हैं। इस तरह लोगों का धन बैंकों में सुरक्षित रहता है और इस पर ब्याज भी मिलता है। लोगों को आवश्यकता के अनुसार इसमें से धन निकालने की सुविधा भी उपलब्ध होती है। चूँकि बैंक खातों में जमा धन को माँग के जरिए निकाला जा सकता है, इसलिए इस जमा को माँग जमा कहते हैं। इस जमा के अधिकांश भाग को बैंक ऋण माँगने वाले को ऋण दे देता है। लेकिन इस ऋण की ब्याज दर जमा कर्ता को दी जाने वाली ब्याज दर से अधिक होती है। ब्याज के इस अन्तर से ही बैंक की आय होती है। अतः बैंकों द्वारा मुद्रा निक्षेप स्वीकार करना उनका सबसे महत्त्वपूर्ण कार्य है।
प्रश्न 9. स्वयं सहायता समूह 'औपचारिक साख स्रोत' से किस प्रकार भिन्न है? स्पष्ट कीजिए। (प्रश्न बैंक)
उत्तर— स्वयं सहायता समूह मुख्य रूप से ग्रामीण महिलाओं को छोटे-छोटे स्वयं सहायता समूहों में संगठित करने तथा उनकी बचत पूँजी को एकत्रित करने पर आधारित है। इनकी कार्यप्रणाली औपचारिक साख स्रोतों से अलग है। इस समूह के माध्यम से कर्जदार ऋणाधार के अभाव में भी समयानुसार उचित ब्याज दर पर ऋण प्राप्त कर लेता है। जबकि औपचारिक साख स्रोत में ऋणाधार के अभाव में ऋण मिलना कठिन होता है।
--- [ पृष्ठ संख्या: 411 ] ---
प्रश्न 10. वस्तु विनिमय प्रणाली की प्रमुख समस्याओं को स्पष्ट कीजिए।
अथवा
वस्तु विनिमय के दोष पर टिप्पणी लिखिए। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2023-24)
उत्तर— वस्तु विनिमय प्रणाली की प्रमुख समस्याएँ निम्न प्रकार हैं-
(1) वस्तु विनिमय प्रणाली में आवश्यकताओं के दोहरे संयोग का अभाव पाया जाता है, जिससे संतोषजनक व्यवहार नहीं हो पाता एवं लेन-देन में भी अधिक समय लगता है।
(2) वस्तु विनिमय प्रणाली में वस्तुओं एवं सेवाओं के मूल्य निर्धारण में अत्यन्त कठिनाई आती है।
(3) वस्तु विनिमय प्रणाली में विभाज्यात्मकता का अभाव पाया जाता है अर्थात् अविभाज्यता की स्थिति में लेन-देन में काफी कठिनाई आती है।
(4) वस्तु विनिमय प्रणाली में वस्तुओं को संग्रह करने में अत्यन्त कठिनाई आती है।
प्रश्न 11. भारत में ग्रामीण परिवारों के साख के चार प्रमुख स्रोतों का वर्णन कीजिए।
उत्तर— भारत में ग्रामीण परिवारों के साख के चार प्रमुख स्रोत निम्नलिखित हैं-
(1) साहूकार— साहूकार उधार पर पैसा देने को अपना द्वितीय व्यवसाय समझते हैं। उनके उधार देने की प्रक्रिया सरल है तथा वे अनुत्पादक उद्देश्य के लिए भी उधार देते हैं। इनकी ब्याज दर बहुत अधिक होती है। 2012 में इस स्रोत से 33% ऋण लिए गए।
(2) सहकारी समितियाँ/बैंक— सहकारी समितियाँ व सहकारी बैंक कम ब्याज दरों पर कृषि कार्य हेतु तथा अन्य प्रकार के खर्चों के लिए ऋण मुहैया कराती हैं। 2012 में इस स्रोत से 25% ऋण लिए गए।
(3) व्यावसायिक बैंक— ये लोगों को कम ब्याज दरों पर ऋण प्रदान करते हैं लेकिन इसमें अधिक औपचारिकताओं को पूरा करना पड़ता है। ये लम्बे समय तक ऋण उपलब्ध करवाते हैं। 2012 में इस स्रोत से भी 25% ऋण लिए गए।
(4) रिश्तेदार व मित्र— समय-समय पर रिश्तेदारों व मित्रों से भी ऋण उपलब्ध होता है। इस स्रोत से ऋण लेना अत्यन्त सरल होता है। 2012 में इस स्रोत से 8% ऋण लिए गए।
प्रश्न 12. भारत में साख के अनौपचारिक स्रोतों के दोष बताइए।
उत्तर— साख के अनौपचारिक स्रोतों के दोष/हानियाँ निम्न प्रकार हैं-
(1) भारत में अनौपचारिक स्रोतों द्वारा ऊँची दर पर ऋण दिया जाता है और यह उधार कर्जदाताओं की आय बढ़ाने का काम ही कर पाता है।
(2) अनौपचारिक स्रोतों द्वारा अत्यन्त कठोर शर्तों पर ऋण दिया जाता है।
(3) ऋण न चुकाने की स्थिति में ऋणदाता कृषकों का अनाज सस्ते में खरीद लेते हैं तथा कई बार उनसे अपने खेतों या घरों पर बिना वेतन कार्य करवाते हैं।
(4) अनौपचारिक स्रोतों द्वारा ऋण लेने पर ऋणी ऋण जाल में फँस जाता है।
प्रश्न 13. स्वयं सहायता समूह के महत्त्व को स्पष्ट कीजिए।
अथवा
स्वयं सहायता समूह के कोई चार महत्त्व लिखिये। (प्रश्न बैंक)
उत्तर— स्वयं सहायता समूह के महत्त्व को निम्न बिन्दुओं में स्पष्ट किया जा सकता है-
(1) स्वयं सहायता समूह कर्जदारों को ऋणाधार की कमी की समस्या से उबारने में मदद करते हैं।
(2) सदस्यों को समयानुसार विभिन्न प्रकार की आवश्यकताओं के लिए उचित ब्याज दर पर ऋण मिल जाता है।
(3) स्वयं सहायता समूहों के सदस्यों को छोटी-छोटी आवश्यकताओं हेतु अनौपचारिक स्रोतों पर निर्भर नहीं होना पड़ता तथा साहूकारों एवं महाजनों के शोषण से उन्हें मुक्ति मिलती है।
(4) इससे न केवल महिलाएँ आर्थिक रूप से स्वावलंबी हो जाती हैं, बल्कि समूह की नियमित बैठकों के जरिए लोगों को एक मंच मिलता है, जहाँ वह तरह-तरह के सामाजिक विषयों, जैसे-स्वास्थ्य, पोषण और घरेलू हिंसा इत्यादि पर आपस में चर्चा कर पाती हैं।
(5) इसके अलावा ये समूह ग्रामीण क्षेत्रों में गरीबों को संगठित करने में मदद करते हैं।
--- [ पृष्ठ संख्या: 412 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 405
प्रश्न 14. भारत के ग्रामीण क्षेत्रों में ऋण के औपचारिक स्रोतों को बढ़ाने के लिए कोई तीन सुझाव दीजिए।
उत्तर— ऋण के औपचारिक स्रोतों में बैंक, सहकारी समितियों, स्वयं सहायता समूह आदि को शामिल किया जाता है। ग्रामीण क्षेत्रों में इन्हें बढ़ाने हेतु निम्न सुझाव दिए जा सकते हैं-
(1) ग्रामीण क्षेत्रों में व्यापारिक बैंकों एवं सहकारी समितियों की संख्या में और अधिक वृद्धि की जानी चाहिए।
(2) बैंकों और सहकारी समितियों इत्यादि से ग्रामीण निर्धनों को मिलने वाले औपचारिक ऋणों का हिस्सा बढ़ाना चाहिए।
(3) ग्रामीणों को अधिक से अधिक स्वयं सहायता समूह बनाने हेतु प्रोत्साहित करना चाहिए तथा सरकार को भी इन स्वयं सहायता समूहों की स्थापना में अपने योगदान में वृद्धि करनी चाहिए।
प्रश्न 15. अश्विन दसवीं कक्षा का विद्यार्थी है। वह अपनी दादी के साथ पहली बार बैंक की शाखा में जाता है। वहाँ नकद राशि आहरण के लिए दादी के खाली चेक पर आवश्यक विवरण भरने हैं। आप अश्विन की सहायता करते हुए चेक पर की जाने वाली आवश्यक पूर्तियों का विश्लेषण प्रस्तुत कीजिए।
(माध्य. शिक्षा बोर्ड, 2025)
उत्तर— चेक पर आवश्यक पूर्तियाँ करने के लिए अश्विन को निम्नलिखित विवरण भरने होंगे-
(1) दिनांक— चेक पर दिनांक भरना आवश्यक है, जिस दिन चेक का उपयोग किया जा रहा है।
(2) प्राप्तकर्ता का नाम— चेक पर प्राप्तकर्ता का नाम भरना होता है, जिसे पैसे दिए जा रहे हैं।
(3) राशि— चेक पर राशि भरनी होती है, जो प्राप्तकर्ता को दी जा रही है। राशि को अंकों और शब्दों दोनों रूपों में भरना होता है।
(4) हस्ताक्षर— चेक पर खाताधारक का हस्ताक्षर आवश्यक है, जो चेक को वैध बनाता है।
(5) खाता संख्या और शाखा का नाम— चेक पर खाता संख्या और शाखा का नाम भरना आवश्यक है, जिससे बैंक को पता चले कि पैसे किस खाते से निकाले जा रहे हैं।
प्रश्न 16. एक छोटे गाँव मान्यापुरा में रहने वाली निर्धन महिला ने एक महाजन से खेती के लिए ऋण लिया। समय पर कर्ज न चुका पाने पर उसे अपनी कुछ पैतृक जमीन बेचनी पड़ी। इस घटना के संदर्भ में आप ग्रामीण क्षेत्र में साख समस्याओं का विश्लेषण कीजिए। (माध्य. शिक्षा बोर्ड, 2025)
उत्तर— ग्रामीण क्षेत्र में साख समस्याएँ एक बड़ी चुनौती है, जैसा कि मान्यापुरा गाँव की घटना से स्पष्ट है। इन समस्याओं का विश्लेषण निम्नलिखित है-
(1) साहूकारों का शोषण— ग्रामीण क्षेत्रों में साहूकार उच्च ब्याज दरों पर ऋण देते हैं और समय पर कर्ज न चुका पाने पर जमीन और अन्य सम्पत्तियों को जब्त कर लेते हैं।
(2) वित्तीय साक्षरता की कमी— वित्तीय साक्षरता की कमी से लोग उचित वित्तीय निर्णय नहीं ले पाते हैं। वे अक्सर उच्च ब्याज दरों पर ऋण लेते हैं और अपनी जमीन एवं सम्पत्तियों को खो देते हैं।
(3) सरकारी योजनाओं की कमी— ग्रामीण क्षेत्रों में किसानों को वित्तीय सहायता प्रदान करने हेतु सरकारी योजनाओं की कमी के कारण लोग साहूकारों के पास जाने हेतु मजबूर होते हैं।
(4) बैंकिंग सेवाओं की कमी— ग्रामीण क्षेत्रों में बैंकिंग सेवाओं की कमी से लोगों को वित्तीय सेवाओं को प्राप्त करने में कठिनाई होती है। अंततः वे साहूकारों के पास चले जाते हैं।
● निबन्धात्मक प्रश्न-
प्रश्न 1. आपके अनुसार औपचारिक तथा अनौपचारिक साख में कौनसी साख श्रेष्ठ है तथा क्यों?
उत्तर— हमारे अनुसार औपचारिक तथा अनौपचारिक साख में औपचारिक साख श्रेष्ठ है। इसका मुख्य कारण हम औपचारिक साख की अच्छाइयों तथा अनौपचारिक साख की कमियों के रूप में निम्न प्रकार बता सकते हैं-
औपचारिक साख की अच्छाइयाँ/गुण
(1) औपचारिक स्रोतों द्वारा कम ब्याज दर पर ऋण उपलब्ध कराया जाता है।
(2) इसमें लम्बे समय तक के लिए ऋण उपलब्ध कराया जाता है।
(3) भारत में औपचारिक साख स्रोतों पर भारतीय रिज़र्व बैंक का नियन्त्रण रहता है।
(4) औपचारिक स्रोतों से ऋण लेने पर कर्जदार कर्ज के जाल में नहीं फँसता है। लागत कम होने के कारण वे इस ऋण को अपनी आय बढ़ाने के कार्यों में लगा सकते हैं।
(5) इसमें सरकारी नियमों तथा विनियमों का ध्यान रखा जाता है।
--- [ पृष्ठ संख्या: 413 ] ---
अनौपचारिक साख की कमियाँ
(1) अनौपचारिक स्रोतों द्वारा सामान्यतः ऊँची ब्याज दर पर ऋण उपलब्ध कराया जाता है।
(2) इसमें कर्जदार कर्ज के जाल में फँस जाता है क्योंकि ऋण की ऊँची लागत के कारण उसकी आय का अधिकतर हिस्सा ऋण की अदायगी में ही खर्च हो जाता है।
(3) अनौपचारिक साख क्षेत्रक में ऋणदाताओं की गतिविधियों की देखरेख करने वाली कोई संस्था नहीं है। वे ऐच्छिक दरों पर ऋण दे सकते हैं और उन्हें नाजायज तरीकों से अपने पैसे वापस लेने से रोकने वाला कोई नहीं है।
प्रश्न 2. आपके अनुसार वस्तु विनिमय प्रणाली और मौद्रिक विनिमय प्रणाली में कौनसी प्रणाली श्रेष्ठ है और क्यों?
उत्तर— हमारे दृष्टिकोण से वस्तु विनिमय प्रणाली और मौद्रिक विनिमय प्रणाली में, मौद्रिक प्रणाली श्रेष्ठ है, क्योंकि-
(1) मौद्रिक प्रणाली में जिस व्यक्ति के पास मुद्रा है, वह इसका विनिमय किसी भी वस्तु या सेवा खरीदने के लिए आसानी से कर सकता है। इसलिए हर कोई मुद्रा के रूप में भुगतान लेना पसन्द करता है, फिर उस मुद्रा का इस्तेमाल अपनी जरूरत की चीजें खरीदने के लिए करता है। उदाहरण के लिए एक जूता निर्माता बाजार में जूता बेचकर गेहूँ खरीदना चाहता है, तो वह जूतों के बदले मुद्रा प्राप्त करेगा और फिर इस मुद्रा का इस्तेमाल गेहूँ खरीदने के लिए करेगा।
(2) दूसरी तरफ वस्तु विनिमय प्रणाली में, जहाँ मुद्रा का उपयोग किये बिना वस्तुओं का विनिमय होता है, वहाँ आवश्यकताओं का दोहरा संयोग होना आवश्यक है। अर्थात् दोनों पक्ष एक-दूसरे से चीजें खरीदने व बेचने पर सहमति रखते हों। उदाहरण के लिए वस्तु विनिमय प्रणाली में जूता व्यवसायी को, जूतों के बदले गेहूँ खरीदने के लिए गेहूँ उगाने वाले ऐसे किसान को खोजना पड़ता है जो गेहूँ के बदले जूते खरीदना चाहता हो। इससे विनिमय में दोहरे संयोग के लिए बड़ी कठिनाई होती है।
(3) मुद्रा व्यवस्था में मुद्रा महत्त्वपूर्ण मध्यवर्ती भूमिका प्रदान करके आवश्यकताओं के दोहरे संयोग की जरूरत को खत्म कर देती है और विनिमय को आसान कर देती है।
(4) मौद्रिक प्रणाली में वस्तुओं का संग्रह मुद्रा के रूप में आसानी से किया जा सकता है।
अतः स्पष्ट है कि विनिमय की मौद्रिक प्रणाली वस्तु-विनिमय प्रणाली से श्रेष्ठ है।
प्रश्न 3. एक अर्थव्यवस्था में मुद्रा की भूमिका को स्पष्ट कीजिए।
उत्तर— एक अर्थव्यवस्था में मुद्रा की भूमिका को निम्नलिखित बिन्दुओं से स्पष्ट किया जा सकता है-
(1) विनिमय में मुद्रा की भूमिका-मुद्रा विनिमय माध्यम के रूप में अपनाई जाती है। इसलिए हम अपनी आवश्यकताओं की संतुष्टि के लिए मुद्रा के बदले वस्तुओं तथा सेवाओं को आसानी से क्रय-विक्रय कर सकते हैं।
(2) व्यापार में मुद्रा की भूमिका-मुद्रा के द्वारा व्यापारिक क्रियाएँ सरलतापूर्वक पूरी की जाती हैं, क्योंकि मुद्रा की सहायता से एक स्थान से वस्तुओं का क्रय करके इन्हें दूसरे स्थान पर विक्रय किया जा सकता है।
(3) बजट निर्माण में मुद्रा की भूमिका-सरकारी व्यय तथा प्राप्तियों का माप मुद्रा में किया जाता है, जिसके द्वारा करों की दर, ऋण पर ब्याज संबंधित आर्थिक नीतियाँ सरलतापूर्वक बनाई जाती हैं। बजट को भी मुद्रा में ही प्रदर्शित किया जाता है।
(4) राष्ट्रीय आय के मापन में मुद्रा की भूमिका-देश की राष्ट्रीय आय की गणना मुद्रा में की जाती है जो कि देश के निवासियों का जीवन स्तर प्रदर्शित करती है। मुद्रा के बिना राष्ट्रीय आय की गणना कठिन है एवं जीवन स्तर भी प्रदर्शित नहीं किया जा सकता।
(5) उत्पादन में मुद्रा की भूमिका-उत्पादन प्रक्रिया में एक उद्यमी उत्पादन के विभिन्न साधनों को उनकी सेवाओं के बदले मुद्रा में आसानी से भुगतान करता है जैसे भूमि पर लगान, मजदूरों को मजदूरी, पूँजी पर ब्याज तथा उद्यम पर लाभ।
प्रश्न 4. भारत में वाणिज्यिक अथवा व्यावसायिक बैंकों के कार्यों को स्पष्ट कीजिए।
अथवा
भारत में करेंसी नोट कौन जारी करता है? बैंकों के तीन कार्य बताइए।
उत्तर— भारत में भारतीय रिजर्व बैंक केन्द्रीय सरकार की तरफ से करेंसी नोट जारी करता है।
--- [ पृष्ठ संख्या: 414 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 407
बैंकों के कार्य
भारत में बैंकों के प्रमुख कार्य निम्न प्रकार हैं-
1. जमा राशि को स्वीकार करना-वाणिज्यिक बैंकों का सबसे पारंपरिक तथा महत्त्वपूर्ण कार्य देश के निवासियों की राशि को बचत खाते, चालू खाते तथा सावधि जमा में जमा करना है। बैंक ये जमा स्वीकार करते हैं और इस पर सूद भी देते हैं। इस तरह लोगों का धन बैंकों के पास सुरक्षित रहता है और इस पर सूद भी मिलता है। लोगों को अपनी आवश्यकतानुसार इसमें से धन निकालने की सुविधा भी होती है। चूँकि बैंक खातों में जमा धन को माँग के जरिए निकाला जा सकता है, इसलिए इस जमा को माँग जमा कहा जाता है।
2. ऋण प्रदान करना-बैंक जमा राशि के एक बड़े भाग को ऋण देने के लिए इस्तेमाल करते हैं। इस तरह बैंक जमाकर्ता और कर्जदार के बीच मध्यस्थता का कार्य करते हैं। बैंक जमा पर जो ब्याज देते हैं, उससे ज्यादा ब्याज ऋण पर लेते हैं। कर्जदारों से लिए गए ब्याज और जमाकर्ताओं को दिए गए ब्याज के बीच का अंतर बैंकों की आय का मुख्य स्रोत है।
3. साख निर्माण-वाणिज्यिक बैंकों में व्यक्तियों द्वारा जमा कराई गई राशि अन्य व्यक्तियों की आवश्यकताओं की पूर्ति के लिए ऋण के रूप में प्रदान की जाती है। इस प्रकार, सीमित मुद्रा से ही देश में कई गुना साख निर्माण हो जाता है, जिसकी सहायता से मुद्रा पूर्ति की कम आवश्यकता होती है।
4. चेक से भुगतान की सुविधा प्रदान करना-बैंक अपने ग्राहकों को नकद के बजाय चेक से भुगतान करने की सुविधा भी प्रदान करता है। चेक से भुगतान के लिए भुगतानकर्ता, जिसका किसी बैंक में खाता है, एक निश्चित रकम के लिए चेक काटता है और बैंक चेक पर लिखे नाम के किसी दूसरे व्यक्ति को, उसके खाते से रकम का भुगतान कर देता है। इस प्रकार माँग जमा के बदले चेक लिखने की सुविधा से बिना नकद का इस्तेमाल किए सीधा भुगतान संभव हो जाता है।
प्रश्न 5. भारत में ऋण स्रोतों का उल्लेख करते हुए स्पष्ट कीजिए कि इन स्रोतों के साथ किस प्रकार की समस्याएँ जुड़ी हुई हैं? समाधान सुझााइए। (प्रश्न बैंक)
उत्तर— भारत में ऋण के दो स्रोत हैं-औपचारिक स्रोत तथा अनौपचारिक स्रोत।
(i) ऋण के औपचारिक स्रोत-ऋण के औपचारिक स्रोतों में व्यापारिक बैंक, सहकारी समितियों, ग्रामीण बैंक आदि को शामिल किया जाता है।
ऋण के औपचारिक स्रोत के साथ सबसे बड़ी समस्या इनकी अनुपलब्धता है। औपचारिक स्रोत कर्जदार से उचित ऋणधार माँगते हैं। इस स्रोत तक अमीरों तथा शहरी परिवारों की पहुँच अधिक है। ग्रामीण क्षेत्रों में सहकारी समितियाँ तथा बैंकों की संख्या कम है।
अतः सरकार को चाहिए कि वह ग्रामीण क्षेत्रों में बैंकों तथा सहकारी समितियों की संख्या बढ़ाए जिससे निर्धन परिवार भी कम दर पर ब्याज वाला ऋण से अपनी आवश्यकताओं की पूर्ति कर पाए। इस प्रकार अमीर अथवा गरीब दोनों तक औपचारिक स्रोतों का वितरण समान रूप से हो सकेगा। बैंकों को उनकी कार्यप्रणाली को निर्धन जनता के सहायता हेतु सरल करना चाहिए जिससे समयानुसार उनकी मदद हो जाए।
(ii) ऋण के अनौपचारिक स्रोत-भारत में बड़ी मात्रा में ऋण अनौपचारिक स्रोतों द्वारा उपलब्ध कराई जाती है। साहूकार, महाजन, बड़े किसान, व्यापारी, रिश्तेदार, मित्र आदि ऋण के अनौपचारिक स्रोत में शामिल हैं।
इन स्रोतों की सबसे बड़ी समस्या इनका ब्याज दर है। ये स्रोत ब्याज दर अधिक लेते हैं जिससे गरीब कर्ज के जाल में फँस जाता है। इन पर नजर रखने के लिए कोई संस्था नहीं है इसलिए ये स्रोत सरकारी नियमों की अवहेलना करते हुए नाजायज तरीकों से अपने पैसे वापस लेने में कतराते नहीं हैं।
अतः सरकार को इन अनौपचारिक स्रोतों पर कड़ी निगरानी हेतु ठोस कदम उठाना चाहिए। इन पर नजर रखने के लिए भी आर.बी.आई. जैसी कोई संस्था का निर्माण किया जाना चाहिए, जिससे गरीबों को अधिक ब्याज दर तथा मनमाने ढंग से पैसे लेने जैसी समस्या से छुटकारा मिले। सरकार को ग्रामीण क्षेत्रों में स्वयं सहायता समूह जैसी संस्थाओं के निर्माण हेतु प्रोत्साहन देना चाहिए।
प्रश्न 6. ऋण से आप क्या समझते हैं? भारत में ऋण उपलब्ध कराने वाले स्रोतों को स्पष्ट कीजिए।
उत्तर— ऋण-ऋण अथवा उधार से हमारा तात्पर्य एक सहमति है जहाँ ऋणदाता कर्जदार को धन, वस्तुएँ या सेवाएँ मुहैया कराता है और बदले में भविष्य में कर्जदार से भुगतान करने का वादा लेता है।
भारत में ऋण के स्रोत-भारत में ऋण प्रदान करने वाले स्रोतों को दो भागों में विभाजित किया जाता है-
--- [ पृष्ठ संख्या: 415 ] ---
(1) औपचारिक स्रोत- भारत में औपचारिक स्रोतों में व्यापारिक बैंक, सहकारी समितियों, ग्रामीण बैंक आदि को सम्मिलित किया जाता है। इन स्रोतों द्वारा कम ब्याज दर पर लम्बे समय तक ऋण उपलब्ध करवाया जाता है। भारत में औपचारिक स्रोतों पर भारतीय रिज़र्व बैंक का नियन्त्रण होता है। वर्ष 2012 में ग्रामीण क्षेत्रों में लगभग 56% साख औपचारिक स्रोतों द्वारा उपलब्ध करवाई गई।
(2) अनौपचारिक स्रोत- भारत में बड़ी मात्रा में साख अनौपचारिक स्रोतों द्वारा उपलब्ध कराई जाती है। अनौपचारिक स्रोतों में साहूकार, महाजन, बड़े किसानों, व्यापारियों, रिश्तेदारों, मित्रों आदि को शामिल किया जाता है। सामान्यतः अनौपचारिक स्रोतों द्वारा लोगों को ऊँची ब्याज दर पर ऋण उपलब्ध करवाया जाता है। ग्रामीण क्षेत्रों में अधिकांश छोटे कृषक एवं मजदूर आज भी साख हेतु अनौपचारिक स्रोतों पर ही निर्भर हैं।
प्रश्न 7. स्वयं सहायता समूह क्या हैं? ये किस प्रकार कार्य करते हैं? स्पष्ट कीजिए।
अथवा
स्वयं सहायता समूह पर टिप्पणी लिखिए। (माध्य. शिक्षा बोर्ड, 2024)
उत्तर— स्वयं सहायता समूह- ग्रामीण क्षेत्र में एक विशेष स्वयं सहायता समूह में एक-दूसरे के पड़ोसी 15-20 सदस्य होते हैं, जो नियमित रूप से मिलते हैं और बचत करते हैं। प्रति व्यक्ति बचत 25 रुपये से 100 रुपये या अधिक हो सकती है। यह परिवारों की बचत करने की क्षमता पर निर्भर करता है।
स्वयं सहायता समूह के कार्य-
(1) स्वयं सहायता समूह के सदस्य अपनी जरूरतों को पूरा करने के लिए छोटे कर्ज समूह से ही ले सकते हैं।
(2) समूह इन कर्जों पर ब्याज लेता है लेकिन यह साहूकार द्वारा लिये जाने वाले ब्याज से कम होता है।
(3) एक-दो वर्षों के बाद, अगर समूह नियमित रूप से बचत करता है, तो समूह बैंक से ऋण लेने के योग्य हो जाता है। ऋण समूह के नाम पर दिया जाता है और इसका मकसद सदस्यों के लिए स्वरोजगार के अवसरों का सृजन करना है। उदाहरण के लिए सदस्यों को छोटे-छोटे कर्ज अपनी गिरवी जमीन छुड़वाने के लिए, बीज, खाद, बांस और कपड़े खरीदने के लिए, घर बनाने, सिलाई की मशीन, हथकरघा, पशु इत्यादि खरीदने के लिए दिये जाते हैं।
(4) बचत और ऋण गतिविधियों से संबंधित ज्यादातर महत्वपूर्ण निर्णय समूह के सदस्य स्वयं लेते हैं। समूह दिये जाने वाले ऋण, उसका लक्ष्य, उसकी रकम, ब्याज दर, वापस लौटाने की अवधि आदि के बारे में निर्णय करता है। इस ऋण को लौटाने की जिम्मेदारी भी समूह की होती है। एक भी सदस्य अगर ऋण वापस नहीं लौटाता तो समूह के अन्य सदस्य इस मामले को गंभीरता से लेते हैं।
इस प्रकार स्वयं सहायता समूह कर्जदारों को ऋणभार की कमी की समस्या से उबारने में मदद करते हैं। उन्हें उचित ब्याज दर पर कर्ज देते हैं। यह समूह ग्रामीण क्षेत्रों के गरीबों को संगठित करता है। इससे महिलाएँ आर्थिक रूप से स्वावलम्बी बन रही हैं। इसके मंच पर लोग अनेक सामाजिक विषयों जैसे- स्वास्थ्य, पोषण, घरेलू हिंसा आदि पर चर्चा कर पाते हैं।
प्रश्न 8. साख की दो विभिन्न स्थितियाँ बताइए एवं बैंकों से ऋण लेने की आवश्यक शर्तों का उल्लेख कीजिए।
उत्तर— साख की दो स्थितियाँ
साख की दो विभिन्न स्थितियाँ हैं-
(1) सकारात्मक साख की स्थिति (2) नकारात्मक साख की स्थिति।
(1) सकारात्मक साख की स्थिति- सकारात्मक साख की स्थिति वह है जब ऋण लेने से व्यक्ति की आय बढ़ती है। उदाहरण के लिए सलीम उत्पादन के लिए कार्यशील पूँजी की जरूरत को ऋण के द्वारा पूरा करता है। ऋण उसे उत्पादन के कार्यशील खर्चों तथा उत्पादन को समय पर पूरा करने में मदद करता है और वह अपनी कमाई को बढ़ा पाता है। इस प्रकार ऋण या साख एक सकारात्मक भूमिका निभाता है।
(2) नकारात्मक साख की स्थिति- जब ऋण कर्जदार को ऐसी परिस्थिति में धकेल देता है, जहाँ से बाहर निकलना काफी कष्टदायक होता है। इसे आम भाषा में कर्जजाल कहा जाता है। इसमें ऋणी ऋण के भुगतान में अपनी स्वयं की सम्पत्ति भी खो देता है। इसे साख की नकारात्मक स्थिति कहा जाता है।
बैंकों से ऋण लेने की आवश्यक शर्तें- (1) बैंक से कर्ज लेने के लिए ऋणाधार और विशेष कागजातों की जरूरत पड़ती है।
(2) कर्ज लेने से पहले व्यक्ति को बैंक को अपनी आय के प्रामाणिक स्रोत दिखाने पड़ते हैं।
--- [ पृष्ठ संख्या: 416 ] ---
सामाजिक विज्ञान (अर्थशास्त्र) कक्षा X 409
(3) इसके अतिरिक्त उसे ऋणाधार देना पड़ता है।
जैसे-गृह ऋण के लिए मेघा ने बैंक को अपने वेतन तथा नौकरी सम्बन्धी रिकॉर्ड प्रस्तुत किए और बैंक ने नये घर के सभी कागजात ऋणाधार के रूप में रखकर ऋण दिया।
प्रश्न 9. शहरी गरीबों व अमीरों के ऋणों में औपचारिक व अनौपचारिक साख के योगदान की तुलना कीजिए। औपचारिक क्षेत्र के ऋणों के सृजन में भागीदारी बढ़ाने हेतु कोई दो सुझाव दीजिए।
उत्तर— शहरी गरीबों व अमीरों के ऋणों में औपचारिक व अनौपचारिक साख के योगदान की तुलना-
(1) औपचारिक ऋणदाताओं की तुलना में अनौपचारिक क्षेत्रक के ज्यादातर ऋणदाता कहीं अधिक ब्याज वसूल करते हैं। इसलिए अनौपचारिक स्रोतों से ऋण लेना कर्ज लेने वाले को अधिक महँगा पड़ता है।
(2) शहरी क्षेत्र के निर्धन परिवारों की कर्ज की 85 प्रतिशत जरूरतें अनौपचारिक स्रोतों से पूरी होती हैं, जबकि शहरी अमीरों के केवल 10 प्रतिशत कर्ज अनौपचारिक स्रोतों से पूरे होते हैं।
(3) शहरी क्षेत्र के निर्धन परिवारों की कर्ज की केवल 15 प्रतिशत जरूरतें ही औपचारिक स्रोतों से पूरी होती हैं जबकि शहरी अमीरों की 90 प्रतिशत कर्ज की जरूरतें औपचारिक स्रोतों से पूरी होती हैं।
औपचारिक क्षेत्र के ऋणों के सृजन में भागीदारी बढ़ाने हेतु सुझाव-
(1) गरीबों को, विशेषकर महिलाओं को छोटे-छोटे स्वयं सहायता समूहों में संगठित करके और उनकी बचत पूँजी को एकत्रित करके, एक-दो वर्ष बाद यह समूह बैंक से ऋण लेने के योग्य हो जाता है। इस प्रकार यह समूह बैंक से ऋण लेकर उसे अपने समूह के सदस्यों को उचित ब्याज पर कर्ज दे सकता है।
(2) औपचारिक क्षेत्र के कुल ऋणों में वृद्धि हो तथा बैंकों व सहकारी समितियों इत्यादि से गरीबों को मिलने वाले औपचारिक ऋण का हिस्सा बढ़ाना चाहिए।
प्रश्न 10. साख से आप क्या समझते हैं? भारत में औपचारिक क्षेत्रक में साख की संक्षिप्त व्याख्या कीजिए। (माध्य. शिक्षा बोर्ड, मॉडल पेपर, 2023-24)
उत्तर— साख से आशय-साख से आशय ऋण प्राप्त करने हेतु सुविधा से है। साख आर्थिक जीवन का एक महत्त्वपूर्ण तत्त्व है। साख के अन्तर्गत ऋण प्राप्त करने की सुविधा के अतिरिक्त ब्याज-दर, समर्थक ऋणाधार, आवश्यक कागजात तथा भुगतान के तरीके आदि को सम्मिलित किया जाता है।
भारत में औपचारिक क्षेत्रक में साख-भारत में औपचारिक क्षेत्रक में बैंकों और सहकारी समितियों के कर्ज आते हैं। भारतीय रिजर्व बैंक ऋणों के औपचारिक स्रोतों की कार्य प्रणाली पर नजर रखता है। उदाहरण के लिए बैंक अपनी जमा का एक न्यूनतम नकद हिस्सा अपने पास रखते हैं। आर.बी.आई. नजर रखता है कि बैंक वास्तव में नकद शेष बनाए हुए है। रिजर्व बैंक इस पर भी नजर रखता है कि बैंक केवल लाभ अर्जित करने वाले व्यवसायियों और व्यापारियों को ही ऋण मुहैया नहीं कर रहे, बल्कि छोटे किसानों, उद्योगों, छोटे कर्जदारों इत्यादि को भी ऋण दे रहे हैं। समय-समय पर बैंकों द्वारा आर.बी.आई. को यह जानकारी देनी पड़ती है कि वे कितना और किनको ऋण दे रहे हैं और उनकी ब्याज दर क्या है। अनौपचारिक ऋणदाताओं की तुलना में औपचारिक क्षेत्रक के ऋणदाता अपेक्षाकृत कम ब्याज वसूल करते हैं। इसलिए बैंकों और सहकारी समितियों को ज्यादा कर्ज देना चाहिए। सस्ता और सामर्थ्य के अनुकूल कर्ज देश के विकास के लिए अति आवश्यक है। शहरी परिवारों के लिए भारत में अभी तक 15% गरीब परिवारों को ही औपचारिक क्षेत्रक से ऋण मिल पा रहा है जबकि अमीर परिवारों में 90 प्रतिशत ऋण औपचारिक क्षेत्रक से मिल रहा है।
भारत में अभी तक, औपचारिक स्रोत ग्रामीण परिवारों की कुल ऋण जरूरतों का केवल 50 प्रतिशत ही पूरा कर पाते हैं।
प्रश्न 11. औपचारिक तथा अनौपचारिक साख स्रोतों में अन्तर स्पष्ट कीजिए। कोई आठ अन्तर बिन्दुवार लिखिए। (प्रश्न बैंक)
उत्तर— औपचारिक तथा अनौपचारिक साख स्रोतों में अन्तर
औपचारिक तथा अनौपचारिक साख स्रोतों में निम्नलिखित आठ अन्तर हैं-
(i) औपचारिक साख स्रोतों से लिया गया ऋण औपचारिक ऋण कहलाता है। वहीं, अनौपचारिक साख स्रोतों से लिया गया ऋण अनौपचारिक ऋण कहलाता है।
(ii) औपचारिक साख स्रोतों में बैंक व सहकारी समितियाँ शामिल हैं। वहीं, अनौपचारिक साख स्रोतों में साहूकार, व्यापारी, रिश्तेदार व दोस्त आदि शामिल होते हैं।
--- [ पृष्ठ संख्या: 417 ] ---
(iii) औपचारिक ऋणदाता कर्जदार से समर्थक ऋणाधार की माँग करते हैं, जबकि अनौपचारिक ऋणदाता द्वारा ऋण देते समय इसकी कोई आवश्यकता नहीं होती है।
(iv) औपचारिक स्रोतों द्वारा एक निश्चित और कम ब्याज दर पर ऋण उपलब्ध कराया जाता है, वहीं अनौपचारिक स्रोतों द्वारा मनमाने और ऊँचे ब्याज दर पर ऋण उपलब्ध कराया जाता है।
(v) भारत में औपचारिक साख स्रोतों पर भारतीय रिजर्व बैंक का नियंत्रण रहता है। वहीं, अनौपचारिक साख स्रोतों की गतिविधियों पर नियंत्रण करने वाली कोई संस्था नहीं होती है।
(vi) औपचारिक ऋण का आकार बड़ा होता है जो बड़े उद्देश्यों के लिए होता है। वहीं, अनौपचारिक ऋण का आकार छोटा होता है जो कि छोटी जरूरतों के लिए होता है।
(vii) औपचारिक ऋण के लिए दस्तावेजीकरण की आवश्यकता होती है। वहीं, अनौपचारिक ऋण के लिए किसी दस्तावेज की कोई आवश्यकता नहीं होती है।
(viii) औपचारिक स्रोतों से ऋण लेने पर कर्जदार कार्य के जाल में नहीं फँसता है और इस ऋण द्वारा अपनी आय को बढ़ा सकता है। वहीं, अनौपचारिक स्रोतों से ऋण लेने पर कर्जदार कर्ज के जाल में फँस जाता है और उसकी आय का अधिकतर हिस्सा ऋण की अदायगी में चला जाता है।